

July 2025|5 min read


內容摘要
- MSCI中國指數在過去一年上升約30%,顯示儘管關稅問題持續,加上中國宏觀經濟面臨挑戰,但中國股市仍存在回報豐厚的機會。
- 儘管中美兩國國內生產總值增長差距擴大,但MSCI中國指數較MSCI美國指數仍有大幅折讓。
- 隨著近年受到忽視的中國股市重獲投資者的關注,中國股票市場正展現出更高的超額回報潛力及顯著上升空間。
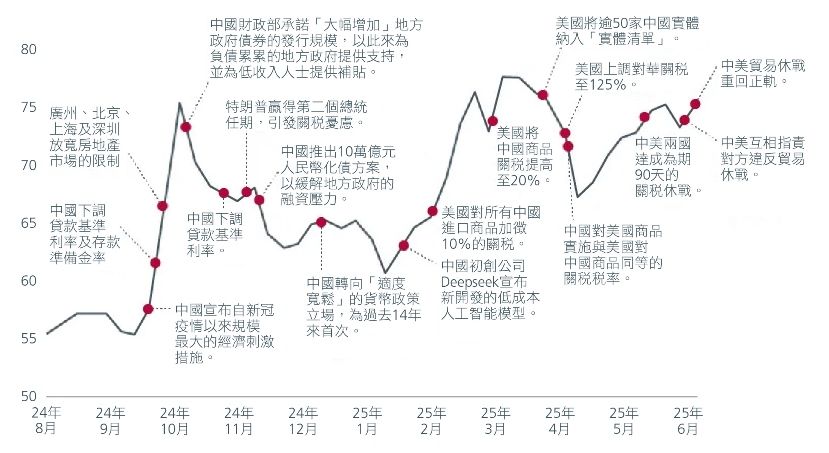
MSCI中國指數較一年前上升29.6%,年初至今上升17.8%1。考慮到中美正進行冗長而波折的關稅談判,加上中國的經濟前景依然充滿挑戰,上述表現可能出乎部分投資者的意料之外。見圖1。事實上,中國股市的升幅已令全球投資者雀躍萬分。國際金融協會報告指出,5月流入中國的非本地居民股票資金轉為溫和正值,達14億美元。
圖1. 儘管受關稅問題困擾,但MSCI中國指數走勢向好
資料來源︰彭博。多個新聞資訊來源。瀚亞投資。2024年8月至2025年6月12日。
重新調整風險敞口
近期美元兌主要已發展國家貨幣有貶值的趨勢,加上預計美國經濟增長將會放緩,促使投資者重新調整風險敞口,轉向政策較穩定且估值相對吸引的市場。
我們在2025年年中展望報告中指出,預計2025年美國經濟增長將放緩至1.2%至1.5%(2024年為2.8%),並存在下行風險。同時,我們預計今年中國經濟增長將接近4.4%(2024年為5%)。中國政府已宣佈相當於接近國內生產總值2%的財政支持措施,以確保實現其經濟增長目標。事實上,中國人民銀行亦已開始減息,並增加對多個經濟行業的專項貸款。
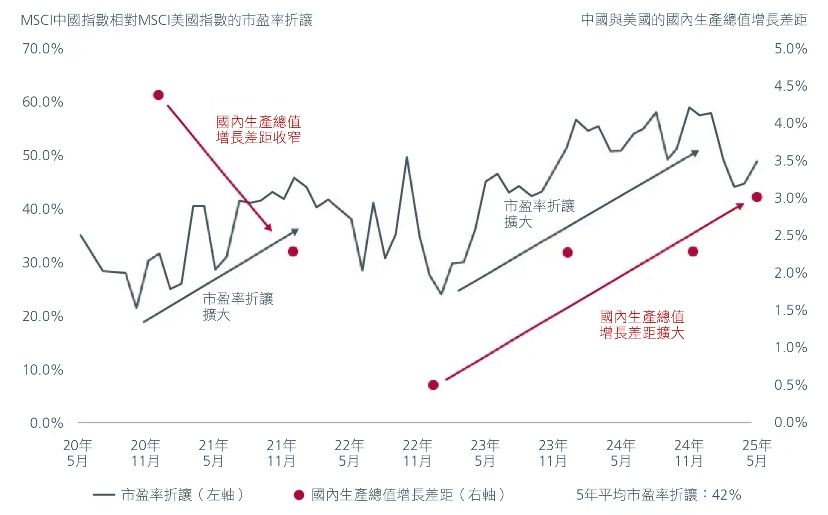
儘管中美兩國的國內生產總值增長前景差距擴大,但MSCI中國指數較MSCI美國指數仍有大幅折讓,高於五年的歷史平均值。見圖2。
圖2. 中國與美國:市盈率折讓與國內生產總值增長差距的比較
資料來源:MacroMind。2025年6月。
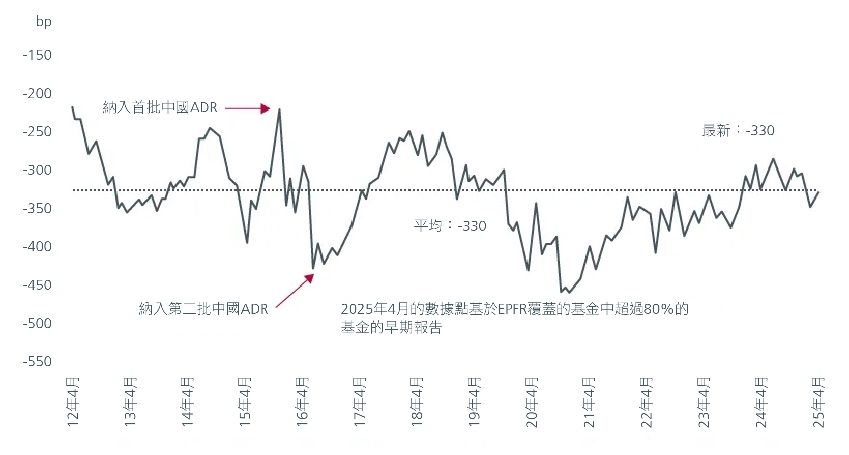
同時,目前全球主動型基金對中國股票市場的配置偏低,意味仍有增持中國股票的空間。全球主動型基金所持有的中國股票仍然偏低平均較基準低3.3%。若中國股市持續表現造好,持倉偏低或會拖累基金相對表現。見圖3。
圖3. 全球主動型基金對中國股票的配置情況(偏高比重/偏低比重)
資料來源:MSCI、EPFR、高盛全球投資研究部。包括全球新興市場、亞洲(日本除外)、全球及全球(美國除外)基金。管理資產規模1.1萬億美元。
個別行業表現強勁
中國股票市場方面,儘管美國關稅稅率的不確定性、中國通縮環境長時間持續及其房地產行業面臨多重挑戰,但個別投資主題仍表現強勁。過去一年,在技術進步的推動下,與人工智能相關的基建及與智能製造(如機械人、新能源汽車)有關的個別股票表現跑贏大市。此外,多間製藥公司在6月舉行的美國臨床腫瘤學會(ASCO)年會上披露了亮眼的臨床數據,其國際認受性及全球市場潛力有所提升,亦因而提振創新藥物行業的投資情緒。同時,抓緊中國Z世代最愛的產品及服務的新消費趨勢,亦帶動相關股票上漲。此外,自2024年9月近期低位以來,人民幣兌美元升值3%,進一步帶動MSCI中國指數中個別股票的盈利表現。
我們繼續採取槓鈴投資策略以應對市場波動。因此,我們看好以下的防禦性股票:
- 估值合理、基本因素穩健且派息具吸引力的公司。
- 擅於提供財富管理服務的公司:我們看好那些清楚知道如何透過滿足市場需求來獲得市場份額,且能為股東帶來穩定回報的公司。
- 在中國及海外市場均處於領先地位,並且受關稅影響較少的必需消費品公司。
我們亦看好能夠把握市場增長機會的複利增長型股票。包括:
- 所提供的服務及產品能夠吸引中國及海外Z世代的消費公司。
- 能夠從產品及服務創新中獲得顯著效益,並擁有多元化環球製造網絡或強大定價能力的行業龍頭。
再次受到關注的原因
過去一年中國股市的表現為投資者帶來了振奮人心的機遇,顯示即使面對持續的關稅談判及廣泛的經濟挑戰,回報豐厚的前景仍然存在。
投資者若希望取得可觀回報可進行策略性選股,選擇受惠於新興行業趨勢、公司基本因素強勁及盈利增長前景良好的股票。過去十年,MSCI中國指數中表現最佳與次佳的投資風格之間年度表現差距平均約為8個百分點。這種看準市場差異的策略允許投資者採取靈活、與投資風格無關的策略,把握市場中最具潛力的投資機會。
過去,MSCI中國指數曾錄得亮眼的增長期,顯示採取主動、靈活的策略是駕馭中國股票市場的關鍵。隨著近年受到忽視的中國股市重獲投資者的關注,中國股票市場目前展現出更高的超額回報潛力及顯著上升空間。中國股票市場不斷克服重重挑戰,足以重新吸引投資者的興趣,因此現在正是密切注視這個充滿活力的市場的大好良機。
更多文章
資料來源:
1 彭博。按美元計。截至2025年6月9日。
本文件由瀚亞投資(香港)有限公司(「瀚亞投資香港」)編制,僅供數據參考。未經事先書面同意,不得翻印、刊發、傳閱、復制 或分派本文件全部或部份予其它任何人士。本文件並不構成任何證券之認購、買入或沽售的要約或建議。投資者未獨立核實本文件 內容前,不應採取行動。本文件所載任何意見或估算資料可能作出變更,恕不另行通告。本文件所載資料並未就任何人士的特定投 資目標、財務狀況或特殊需要作出考慮;因此,亦不會就任何收件人士或任何類別人士,基於本文件資料或估算意見所引致的直接 或間接損失作出任何擔保或賠償。過往表現,對經濟、證券市場或市場經濟走勢的預測、推斷、或估算,未必代表任何瀚亞投資香 港或瀚亞投資基金將來或有可能達致的表現。投資的價值及其收益,可跌亦可升。投資涉及風險,投資者或無法取回最初投資之金 額。瀚亞投資香港是英國Prudential plc. 的全資附屬公司。瀚亞投資香港和Prudential plc. 與一家主要在美國營運的Prudential Financial, Inc., 沒有任何關係。本文件由瀚亞投資(香港)有限公司刊發,並未經香港證監會審閱。