

Apr 2024 | 5 min read


內容摘要
- 很多日本中小型公司能透過使用淨現金進行股票回購來輕易提高股本回報率
- 披露改善計劃的公司的股價表現較佳,將促使更多小型公司進行資產負債表改革
- 中小型股細分市場是長期價值驅動型選股投資者的主要市場;多間公司目前的交易價格低於其帳面價值
在前一篇文章中,我們指出將繼續支持日本股市的關鍵因 素。這些因素包括持續的企業改革、修訂後的儲蓄政策將刺激投資,以及日本股市在估值重估後仍較全球同類市場便 宜。支持性的財政及貨幣政策以及對通貨復脹環境的預期亦支撐了市場。碰巧的是,日本股市在三月再創新高。
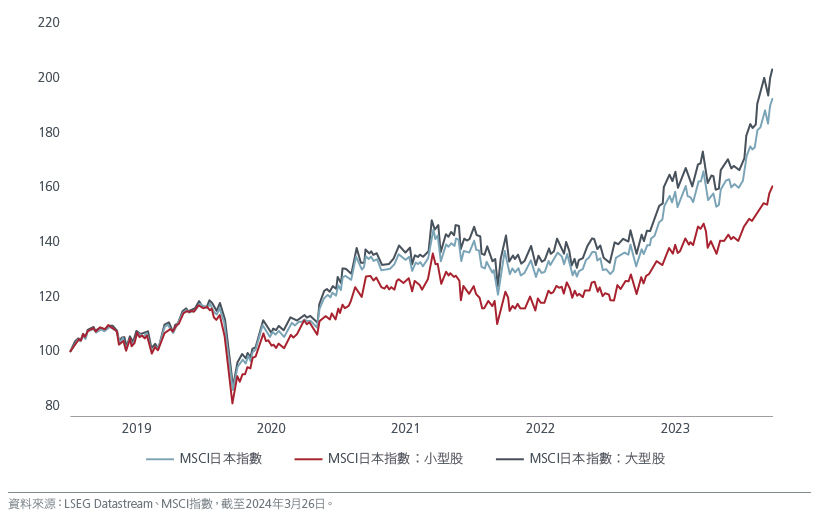
然而,此輪升勢主要由大型股帶動。見圖1。這有可能是各群體買入指數以及投資者撤離中國的結果。但是日本的小型 股並未同步上升。全球各市場的小型股升幅有限;自2020年以來,美國小型股的表現亦落後大型股。1
日本小型股相對於大型股的交易折讓目前處於極端水平。兩者的價差上一次如此極端地擴大發生在2007/08年。小型股在隨後十年的表現尤其出色。一般而言,如過去30年所見,當估值週期擴闊至這種極端水平時,其往往會迅速反彈。
圖1:日本小型股的回報落後
小型股是改革的最大潛在受益者
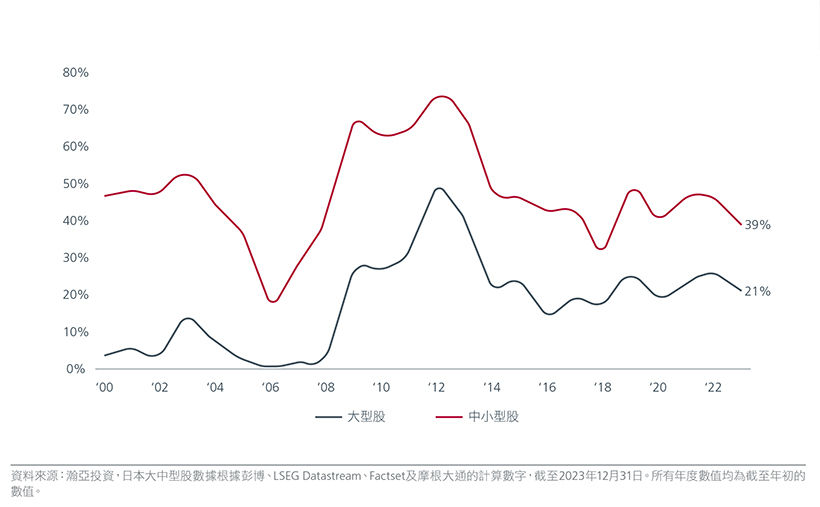
與大型股不同,日本中小型股的動力尚未增強。但一旦動力增強,中小型股便能提供同樣吸引的回報。我們認為東京證券交易所(東證交易所)的改革將是釋放中小型股價值的關鍵觸發因素。中小型股公司的絕對數目遠多於大型股,股價低 於帳面價值的比例亦較大型股高。見圖2。
圖2:39%的日本中小型股的價格低於帳面價值
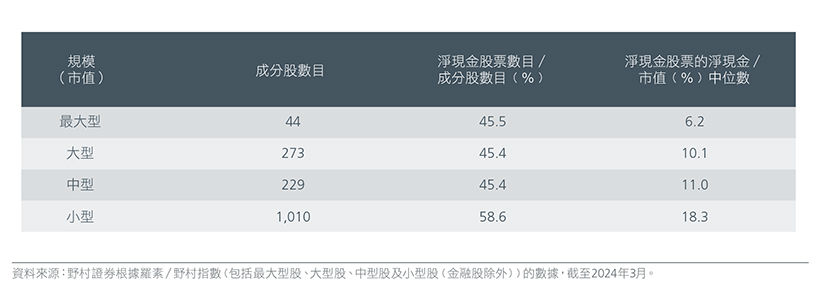
數以百計的中小型股公司亦擁有穩健的資產負債表,淨現金對市值比率高達70%。圖3顯示了羅素/野村指數中,按市值分類的持有淨現金的公司的百分比分佈;其中,58%小型股公司在資產負債表上擁有淨現金,相比之下,中型及大型股公司的比例為45%。此外,擁有淨現金的小型股公司的淨現金約為市值的+18%。此現金水平便於進行股票回購,從而提高股本回報率(ROE)。
圖3:擁有淨現金的小型股公司的比例較高
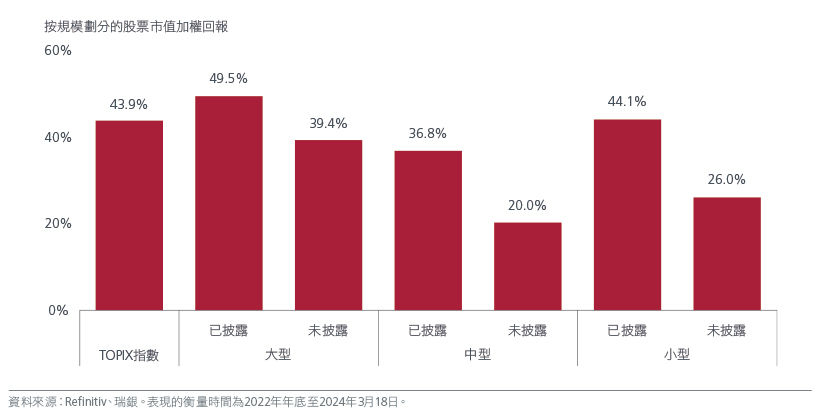
東證交易所的企業管治改革已促使多間大型股公司採取行動提高股本回報率。披露資訊的公司的股價表現較佳。見圖4。小型股的相關差距甚至更大。披露資訊的壓力與日俱增。中小型股仿效只是時間問題。
小型股的估值吸引、淨現金水平較高,加上相對於大型股的股價表現存在差距,這些關鍵原因使其成為東證交易所倡議的最大潛在受益者。這些公司在資產負債表相關改革方面似乎每天都會傳出新的正面消息。
圖4:已披露與未披露組別之間的表現差距
通貨復脹的環境利好中小型股
由於日本近月出現健康通脹的跡象,投資者亦更加看好日本經濟。最近的年度工資談判實現了33年來最大的工資增幅,其後,日本銀行結束了長達八年的負利率政策,在3月將政策利率上調至+0.1%。通貨復脹的環境意味著擁有大量現金儲蓄的消費者及私營界別參與者將動用這些資金進行消費及投資。 事實上,通脹週期利好小型股多於大型股,因為更多中小型股傾向於與國內經濟掛鈎。
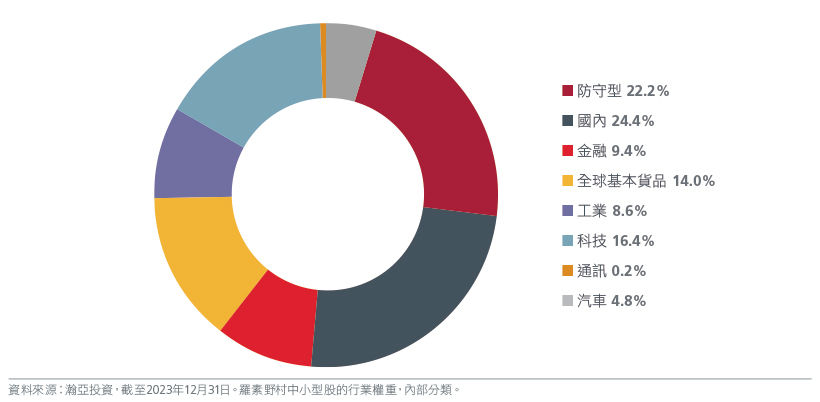
話雖如此,中小型股領域的股票廣泛而多元化。國內及出口相關公司廣泛分佈於各個行業。見圖5。因此,投資者可透過投資中小型股來享受分散投資的好處。最終,幫助公司將製造基地遷回本國的措施將振興日本經濟,推動工資上漲,並重新刺激國內消費。
圖5:中小型股廣泛及多元化的投資範圍
主動型投資發掘超額回報
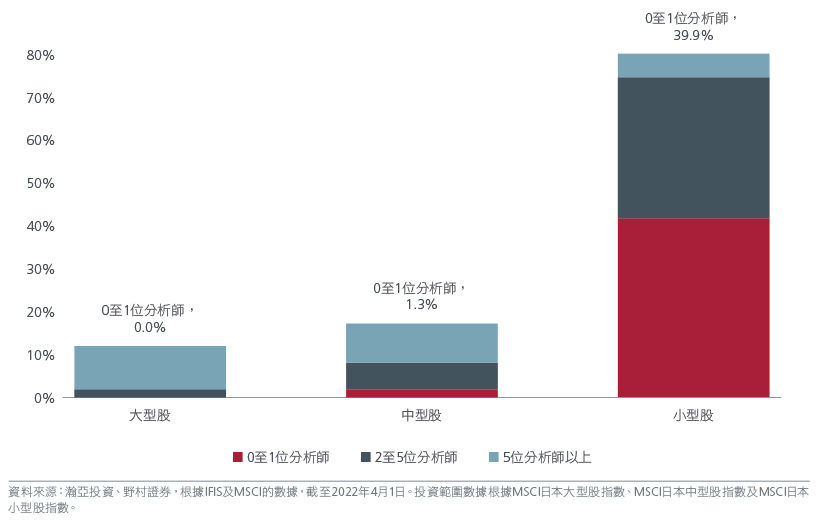
中小型股上升的觸發因素已經就緒。為了充分獲取收益,主動型投資方法最為有效。中小型股市場是長期價值驅 動型選股投資者的主要市場。雖然小型股約佔日本股市的 65% 2,但對它們的研究往往太少。賣方分析師的覆蓋量是反映市場焦點的良好指標。在TOPIX指數中,覆蓋不足的小型股幾乎佔該指數的57%。見圖6。
我們一再發現較小型公司不僅因為短期主題的原因而不獲青睞,而且經常完全脫離分析師的覆蓋範圍。這將價格錯置的程度推向極端,導致出色或不斷進步的公司被完全忽視。由於我們的投資過程依賴於利用持續的行為偏見,這情況對我們非常有利。
圖6:中小型股的賣方分析覆蓋有限
在中小型股市場中,我們發現估值偏低的地區性銀行及零售商存在投資機會。前者擁有大量國內貸款,並將會隨著 利率上升而受惠。零售商則會藉著把更高的成本轉嫁予「現金充裕」的消費者而受惠。此外,我們亦發現因市場情緒疲弱而遭無差別拋售的股票的價值;這些股票包括半導體及手機公司。同時,我們會避開一些嚴重依賴中國市場的股票,例如商品及汽車公司。
我們的投資流程建基於這樣的理解:市場的短期偏好及推測導致公司股價與相對價值之間嚴重錯置的領域往往蘊含最大的投資機會。這種方法使我們能夠在分析師推薦之前投資於有望受惠的公司。
更多文章

資料來源:
1 MSCI美國大型股指數及MSCI美國小型股指數,截至2024年3月26日。
2 市值低於1,000億日圓的股票。羅素/野村指數,截至2024年3月。
本文件由瀚亞投資(香港)有限公司(「瀚亞投資香港」)編制,僅供數據參考。未經事先書面同意,不得翻印、刊發、傳閱、復制 或分派本文件全部或部份予其它任何人士。本文件並不構成任何證券之認購、買入或沽售的要約或建議。投資者未獨立核實本文件 內容前,不應採取行動。本文件所載任何意見或估算資料可能作出變更,恕不另行通告。本文件所載資料並未就任何人士的特定投 資目標、財務狀況或特殊需要作出考慮;因此,亦不會就任何收件人士或任何類別人士,基於本文件資料或估算意見所引致的直接 或間接損失作出任何擔保或賠償。過往表現,對經濟、證券市場或市場經濟走勢的預測、推斷、或估算,未必代表任何瀚亞投資香 港或瀚亞投資基金將來或有可能達致的表現。投資的價值及其收益,可跌亦可升。投資涉及風險,投資者或無法取回最初投資之金 額。瀚亞投資香港是英國Prudential plc. 的全資附屬公司。瀚亞投資香港和Prudential plc. 與一家主要在美國營運的Prudential Financial, Inc., 沒有任何關係。本文件由瀚亞投資(香港)有限公司刊發,並未經香港證監會審閱。