



內容摘要
1. 你正關注哪些關鍵指標,以評估人工智能相關投資週期是否仍可持續?
我們關注兩項關鍵指標:超大型雲端服務供應商的資本開支,以及全球數據中心的建設活動。部分預測顯示,全球最大型雲端服務供應商的雲端設備總支出預計將在2026年按年增長104%,2027年再按年增長38%(一個月內上調9個百分點),達至約1.61萬億美元1。這反映預測仍可能有進一步上調空間。
與此同時,近月我們追蹤的人工智能數據中心項目數量已由約240個增至280個2。預計未來兩至三年將有多個大型項目陸續展開,有望繼續為人工智能硬件供應鏈帶來強勁且可預見的需求。
輝達最新業績及2028財政年度展望鞏固了我們對人工智能基建週期的正面看法。該公司管理層預期,2028財政年度收入將增長約70%,高於市場預期,同時指出目前需求仍然高於供應。輝達亦強調,主權人工智能項目、NeoCloud服務供應商、人工智能初創企業及企業客戶目前佔其業務約一半,增長率約100%。客戶來源多元化有助提升人工智能資本開支的持續性,並降低其對少數大型雲端服務供應商的依賴。
這些指標均顯示,人工智能投資週期已不再局限於早期基建建設階段,而超大型雲端服務供應商、主權人工智能項目及企業採用人工智能帶來的可預見需求,將在未來多年持續提供支持。
2. 哪些宏觀因素可能對人工智能的投資理據構成挑戰?你又如何調整投資組合部署以應對這些風險?
主要風險包括數據中心建設限制及融資成本。項目許可、電力、電網接入、水資源供應及社區憂慮的因素均可能拖延項目進度,而利率則會影響融資及建設成本。
我們著重判斷這些挑戰會暫時延誤,抑或會動搖人工智能的長期投資理據。若長期投資理據未受影響,我們將繼續持有相關投資,同時因應風險及估值變化調整持倉規模及投資組合結構。我們亦分散投資於人工智能價值鏈的不同環節,避免依賴單一項目、客戶或融資渠道。
3. 除了宏觀風險外,你如何評估亞洲科技投資者面對的政策及監管風險?
政策及監管風險不容忽視,大致可分為兩類。第一類是當地監管風險,包括與電力供應、環境影響、用水量及社區關注相關的限制或延誤。
第二類是地緣政治風險,尤其是中美之間的風險。例如,輝達及AMD高端產品出口至中國受到限制,以及美國可能限制進口部分中國製光學接收器。
我們會評估某個事件究竟是短期阻滯,抑或會對公司的競爭地位造成持久影響,並因應情況調整持倉、分散風險,或選擇性增持。
4. 科技股於7月顯著波動。投資者應否預期人工智能相關投資的波動性將持續高企?哪些因素預計將加劇波動?
波動性料將持續高企,原因是對人工智能相關股票的預期及持倉比重偏高,而投資者亦正仔細審視資本開支的持續性、融資結構、電力供應、供應限制,以及盈利兌現的速度。繼2026年第二季強勁上升後,即使基本因素依然穩固,獲利回吐及估值壓縮亦可能加劇短期市場波動。
我們認為,近期回調並不反映長期基本因素轉差。人工智能價值鏈各環節的需求繼續受惠於推理工作負載上升、運算基建的持續投資,以及半導體資本開支週期延續。我們繼續看好半導體、設備及記憶體企業,相關行業在多個領域仍然供不應求,尤其是記憶體行業。整體而言,我們將這輪拋售視為長期結構性增長趨勢下的正常整固,而人工智能應用及數碼轉型的核心推動因素依然穩健。
5. 目前的人工智能投資理據中,你認為哪項假設最容易受到市場炒作或過度推斷的影響?
最容易受到影響的假設是人工智能生態系統各環節均能維持相同的增長及估值擴張步伐。近期,投資者的憂慮集中於人工智能基建開支的可持續性,以及個別領域可能出現產能過剩。雖然我們認為該行業的長期結構性前景不會明顯惡化,但投資者不應推斷短期增長將無限延續。
過去四年,各個科技子行業的表現往往會因市場對創新或產品規格變化的預期升溫而大幅領先,隨後在市場逐步消化相關預期後出現整固。因此,我們仍然看好整體人工智能主題,同時會在估值、盈利可見度及個別公司的執行能力方面恪守投資紀律。
6. 你認為亞洲科技價值鏈中,哪些領域的投資價值仍被投資者低估?原因何在?
軟件、資訊科技服務及數碼平台的表現一直落後於半導體及硬件,但隨着人工智能應用趨於成熟,其有望受惠於生產力提升、產品功能增強及配備人工智能功能的服務。我們認為,由於投資者的焦點由基建支出轉向人工智能商業化,上述應用層企業可能成為下一個受惠領域。
機械人及自動駕駛技術亦未獲充分重視。這些領域目前在盈利貢獻及投資者認可上仍處於早期階段,但隨着商業應用前景及盈利能力日趨明朗,其估值有望得到重估。憑藉製造、零件及供應鏈整合優勢,亞洲在這些領域尤其佔優。
7. 隨着人工智能基建投資日益依賴債務、股權、私人信貸及表外融資架構,融資環境會否對人工智能的投資理據構成更大風險?
融資環境及資產負債表紀律變得愈來愈重要。雖然人工智能投資步伐加快或會導致部分雲端服務供應商的短期自由現金流受壓,但人工智能依然是其增長最快、策略重要性最高的業務之一,並可帶動更廣泛的雲端服務需求。
大型雲端服務供應商仍具備擴展人工智能基建的財務能力,而我們未見目前的融資環境有跡象顯示人工智能資本開支週期即將出現轉折。相反,我們著重區分資本充裕、需求前景明朗的營運商,以及依賴高槓桿或透明度較低的融資架構的項目。
8. 投資者可從亞洲近期業績中得到什麼借鑑與啟示?
亞洲2026年第二季業績表現強勁,市場對2026年及2027年的盈利預期亦持續上調。根據彭博最新市場共識預測,亞洲科技企業的盈利增長料將顯著跑贏全球同業,2026年每股盈利增長預測為212%,2027年為42%。因此,我們認為近期市場回調為投資者提供逐步建立相關配置的機會。
圖1︰盈利預期
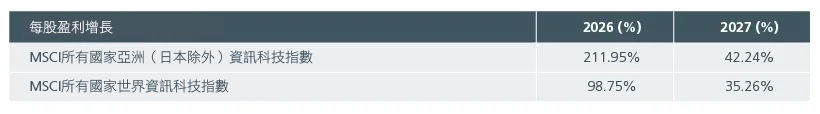
資料來源︰彭博,2026年8月
更多文章
資料來源:
1Morgan Stanley, August 2026
2Nomura report on Asia AI Semi & Server, 30 June 2026
本文件由瀚亞投資(香港)有限公司(「瀚亞投資香港」)編制,僅供數據參考。未經事先書面同意,不得翻印、刊發、傳閱、復制 或分派本文件全部或部份予其它任何人士。本文件並不構成任何證券之認購、買入或沽售的要約或建議。投資者未獨立核實本文件 內容前,不應採取行動。本文件所載任何意見或估算資料可能作出變更,恕不另行通告。本文件所載資料並未就任何人士的特定投 資目標、財務狀況或特殊需要作出考慮;因此,亦不會就任何收件人士或任何類別人士,基於本文件資料或估算意見所引致的直接 或間接損失作出任何擔保或賠償。過往表現,對經濟、證券市場或市場經濟走勢的預測、推斷、或估算,未必代表任何瀚亞投資香 港或瀚亞投資基金將來或有可能達致的表現。投資的價值及其收益,可跌亦可升。投資涉及風險,投資者或無法取回最初投資之金 額。瀚亞投資香港是英國Prudential plc. 的全資附屬公司。瀚亞投資香港和Prudential plc. 與一家主要在美國營運的Prudential Financial, Inc., 沒有任何關係。本文件由瀚亞投資(香港)有限公司刊發,並未經香港證監會審閱。