



內容摘要
新興市場債券已由小眾配置選項,發展成規模龐大、種類多元化且韌性日益增強的固定收益投資範圍,其近期表現、持續改善的信貸質素,以及獨特回報推動因素,均意味著投資者或需重新審視長久以來對該資產類別的既有假設。隨着宏觀環境更趨分化,新興市場債券有望為投資者提供獨特總回報來源,並提高投資組合的分散投資效益。
回報具競爭力,經風險調整表現更佳
美元主權新興市場債券(以摩根大通全球新興市場債券多元化指數代表)在1年、3年、5年及20年投資期的總回報均領先美國及歐洲投資級別/高收益債券混合投資組合。這些投資組合的信貸質素結構相若——摩根大通全球新興市場債券多元化指數涵蓋投資級別及高收益主權債券,而美國及歐洲混合債券投資組合亦由其各自市場的投資級別及高收益債券組成。
與美國及歐洲混合債券投資組合相比,新興市場債券在1年及3年投資期的經風險調整回報較佳,夏普比率分別為1.61及1.22,反映其較高回報及較低波幅的優勢。圖1。
圖1. 各投資期的年度化總回報、波幅及夏普比率
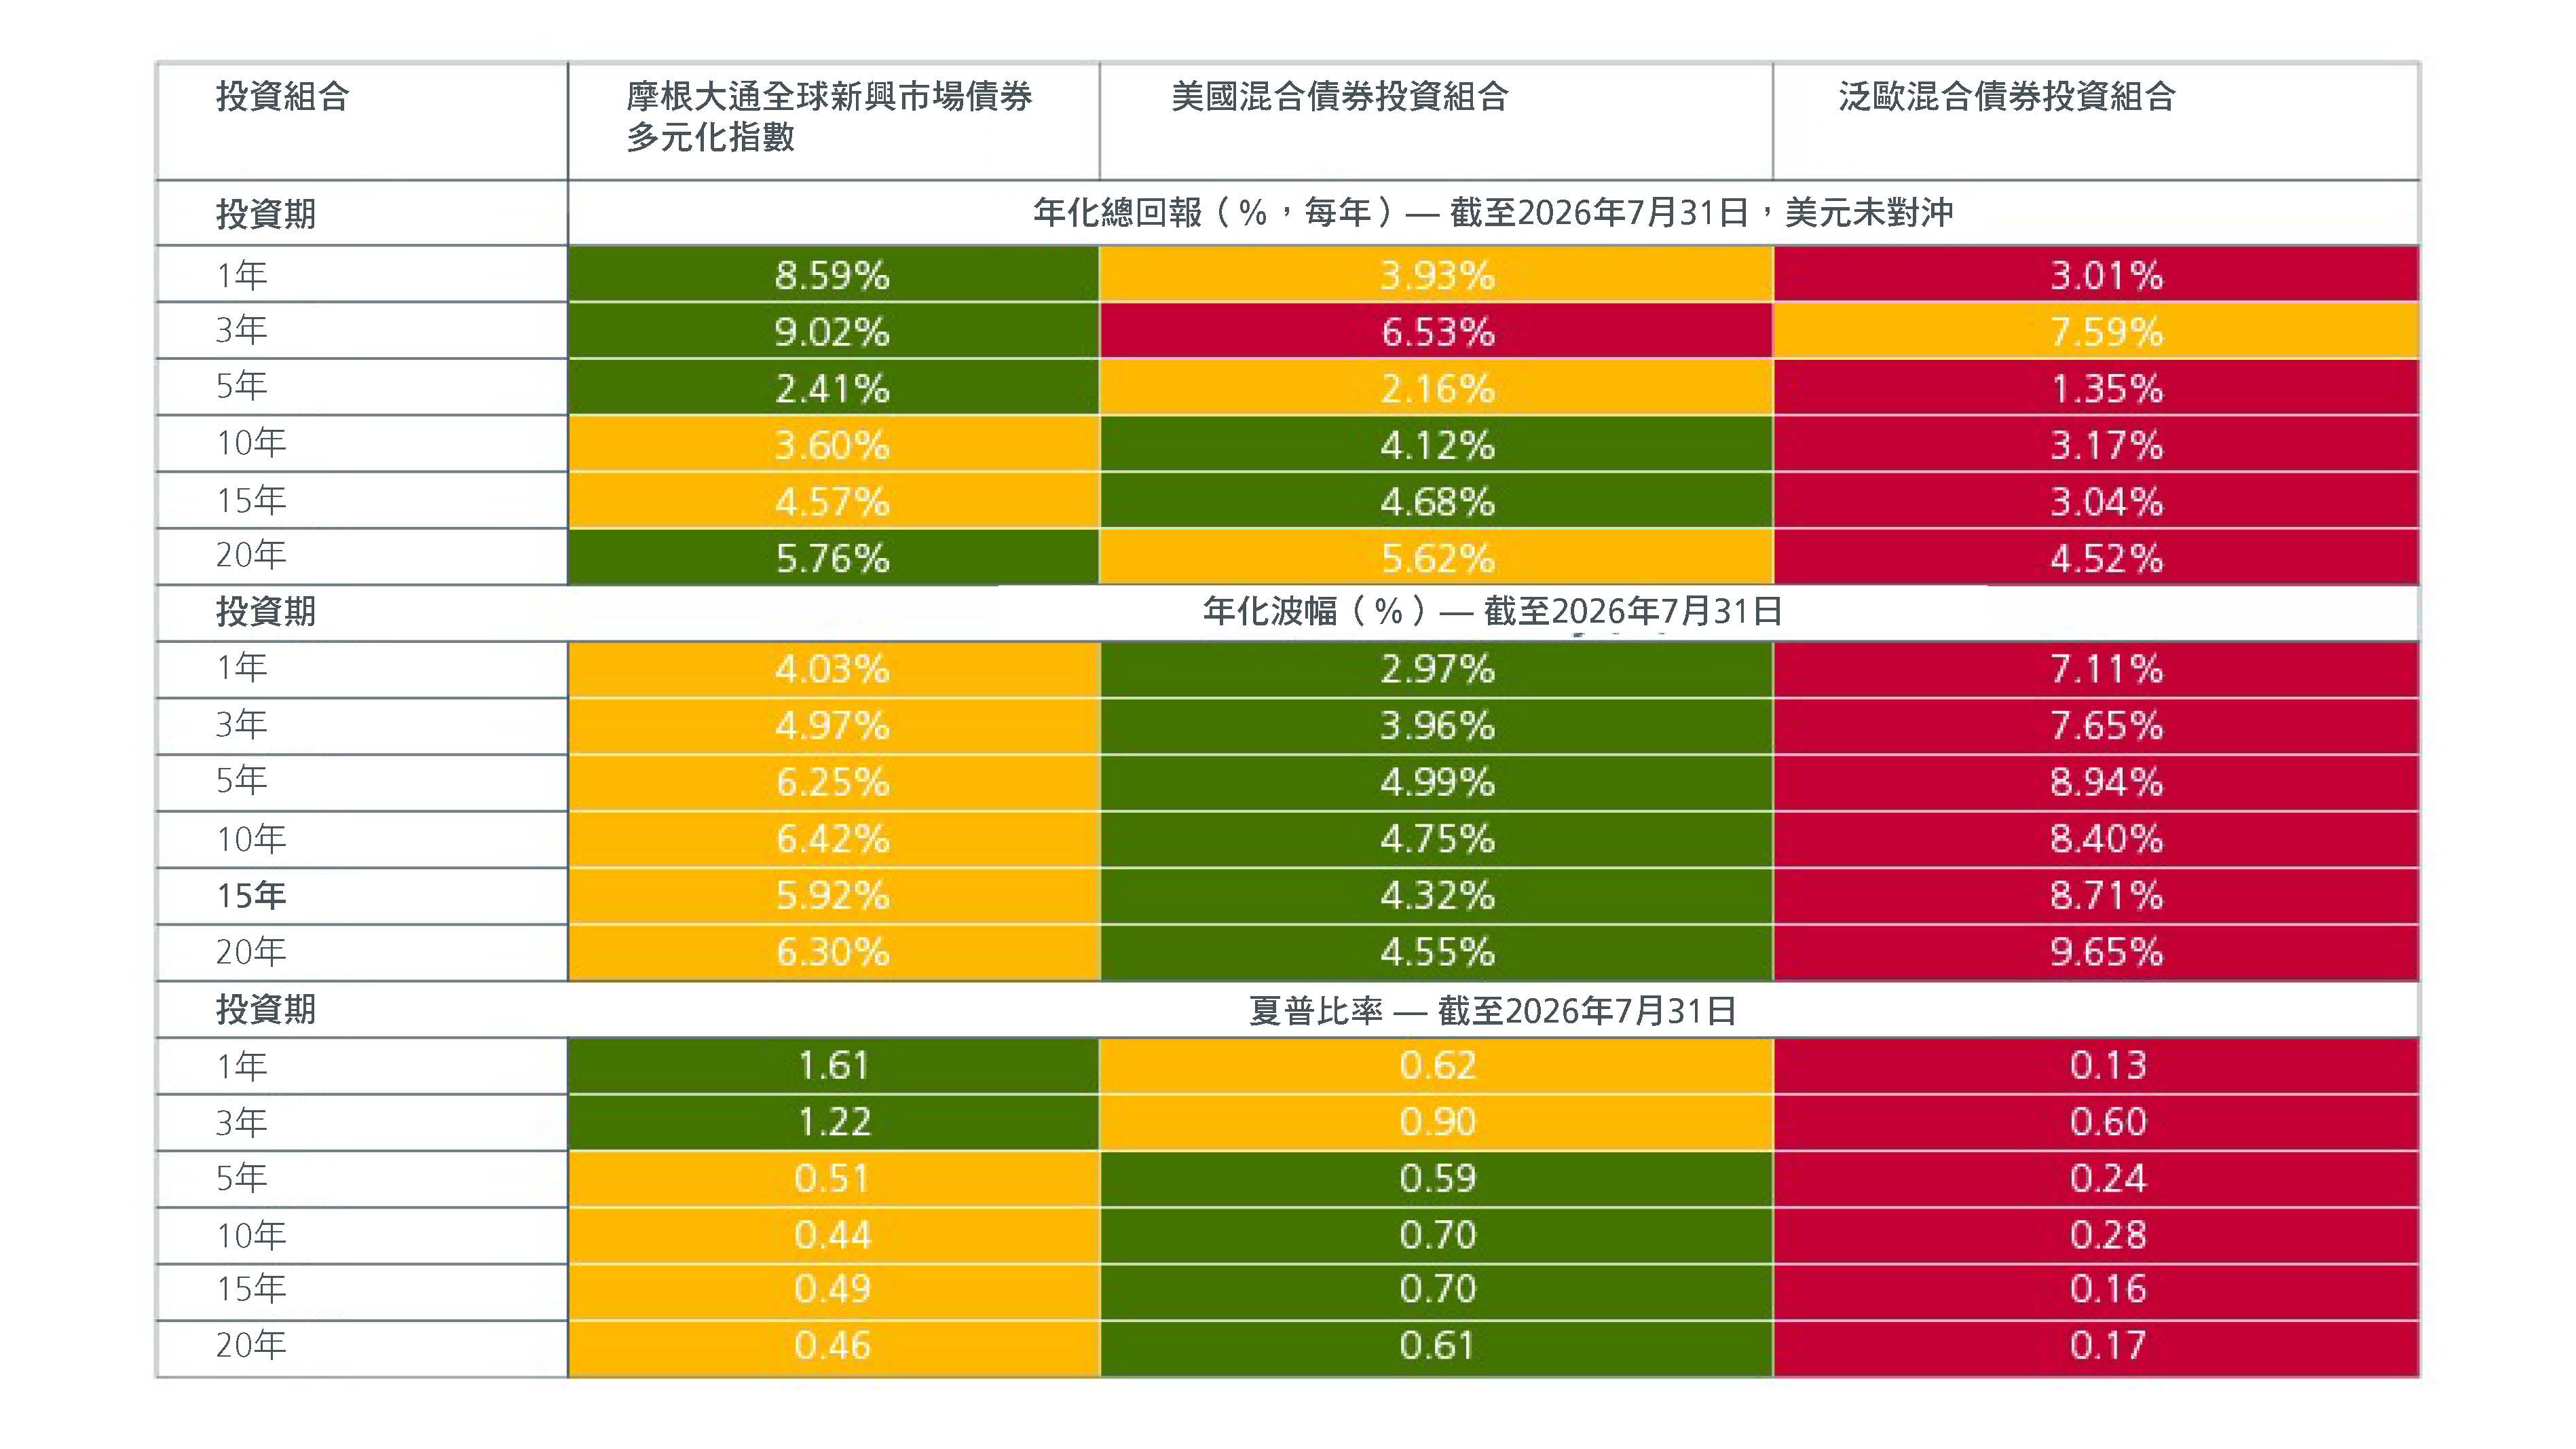
資料來源:瀚亞投資、彭博,以美元計值,截至2026年7月31日。摩根大通全球新興市場債券多元化指數(JPEIDIVR)由47.22%投資級別債券及52.78%高收益債券組成。為作更公平比較,我們構建了美國及泛歐投資級別/高收益混合債券,兩者同樣由47.22%投資級別債券及52.78%高收益債券組成。
年化回報按每日簡單回報的算術平均值乘以252個交易日計算。年化波幅按每日簡單回報的標準差乘以252的平方根計算。混合投資組合的每日回報按各組成部分每日簡單回報的加權總和計算。夏普比率使用摩根大通美國政府債券總回報指數(JPMTUS Index)在各相應投資期的幾何複合年均增長率作為無風險利率。
所有數據均以美元未對沖為基準計值;歐洲指數回報反映了歐元兌美元匯率的影響。
從補足已發展市場債券投資組合的角度衡量,將新興市場債券作為策略性債券配置的理據更為充分。我們根據五年數據進行的分析顯示,以夏普比率衡量,在美國混合債券投資組合(50%投資級別債券/50%高收益債券)及歐洲混合債券投資組合(50%投資級別債券/50%高收益債券)中加入10%新興市場債券配置,能夠提升投資組合的整體經風險調整回報。
圖2。然而,由於對相關風險的疑慮尚未消退,不少投資者對新興市場債券的配置仍然偏低。
圖2. 在混合債券投資組合中加入新興市場債券能改善風險回報表現
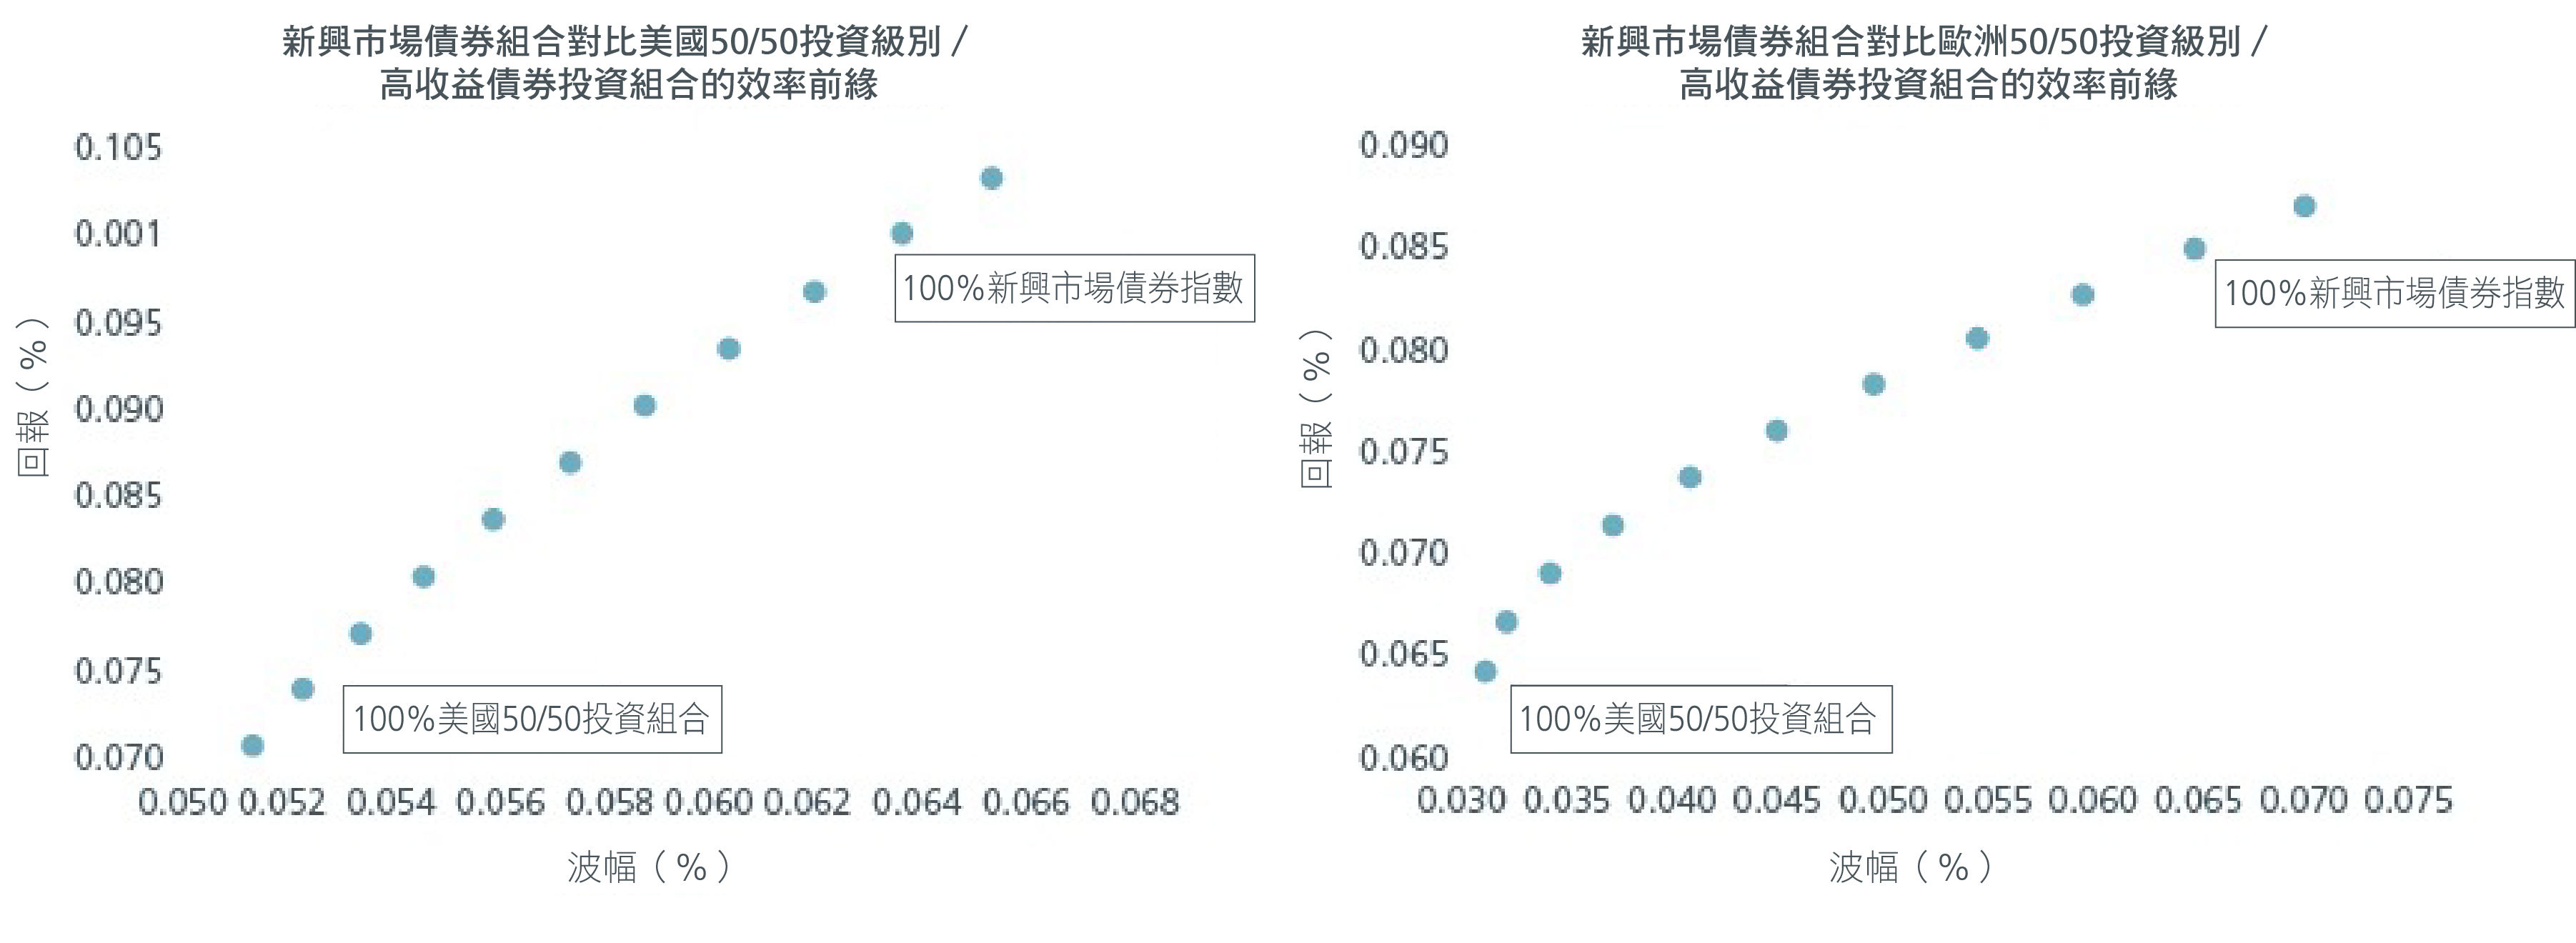
資料來源︰彭博,截至2026年8月。使用的指數包括摩根大通全球新興市場債券多元化指數、彭博泛歐高收益債券指數、彭博歐元企業債券指數、彭博美國企業高收益債券指數及彭博美國企業債券指數。
由小眾配置選項走向策略性債券市場
新興市場債券已不再是1990年代集中於受壓債務的小眾市場,其市場廣度、信貸質素及可投資性均超出不少投資者的既有認知。截至2025年12月,全球新興市場可交易債務總額達52萬億美元,約佔全球未償還債券總額的31%,規模略低於美國,但高於歐盟。圖3。
圖3. 截至2025年12月,新興市場債券市場規模已增至52萬億美元
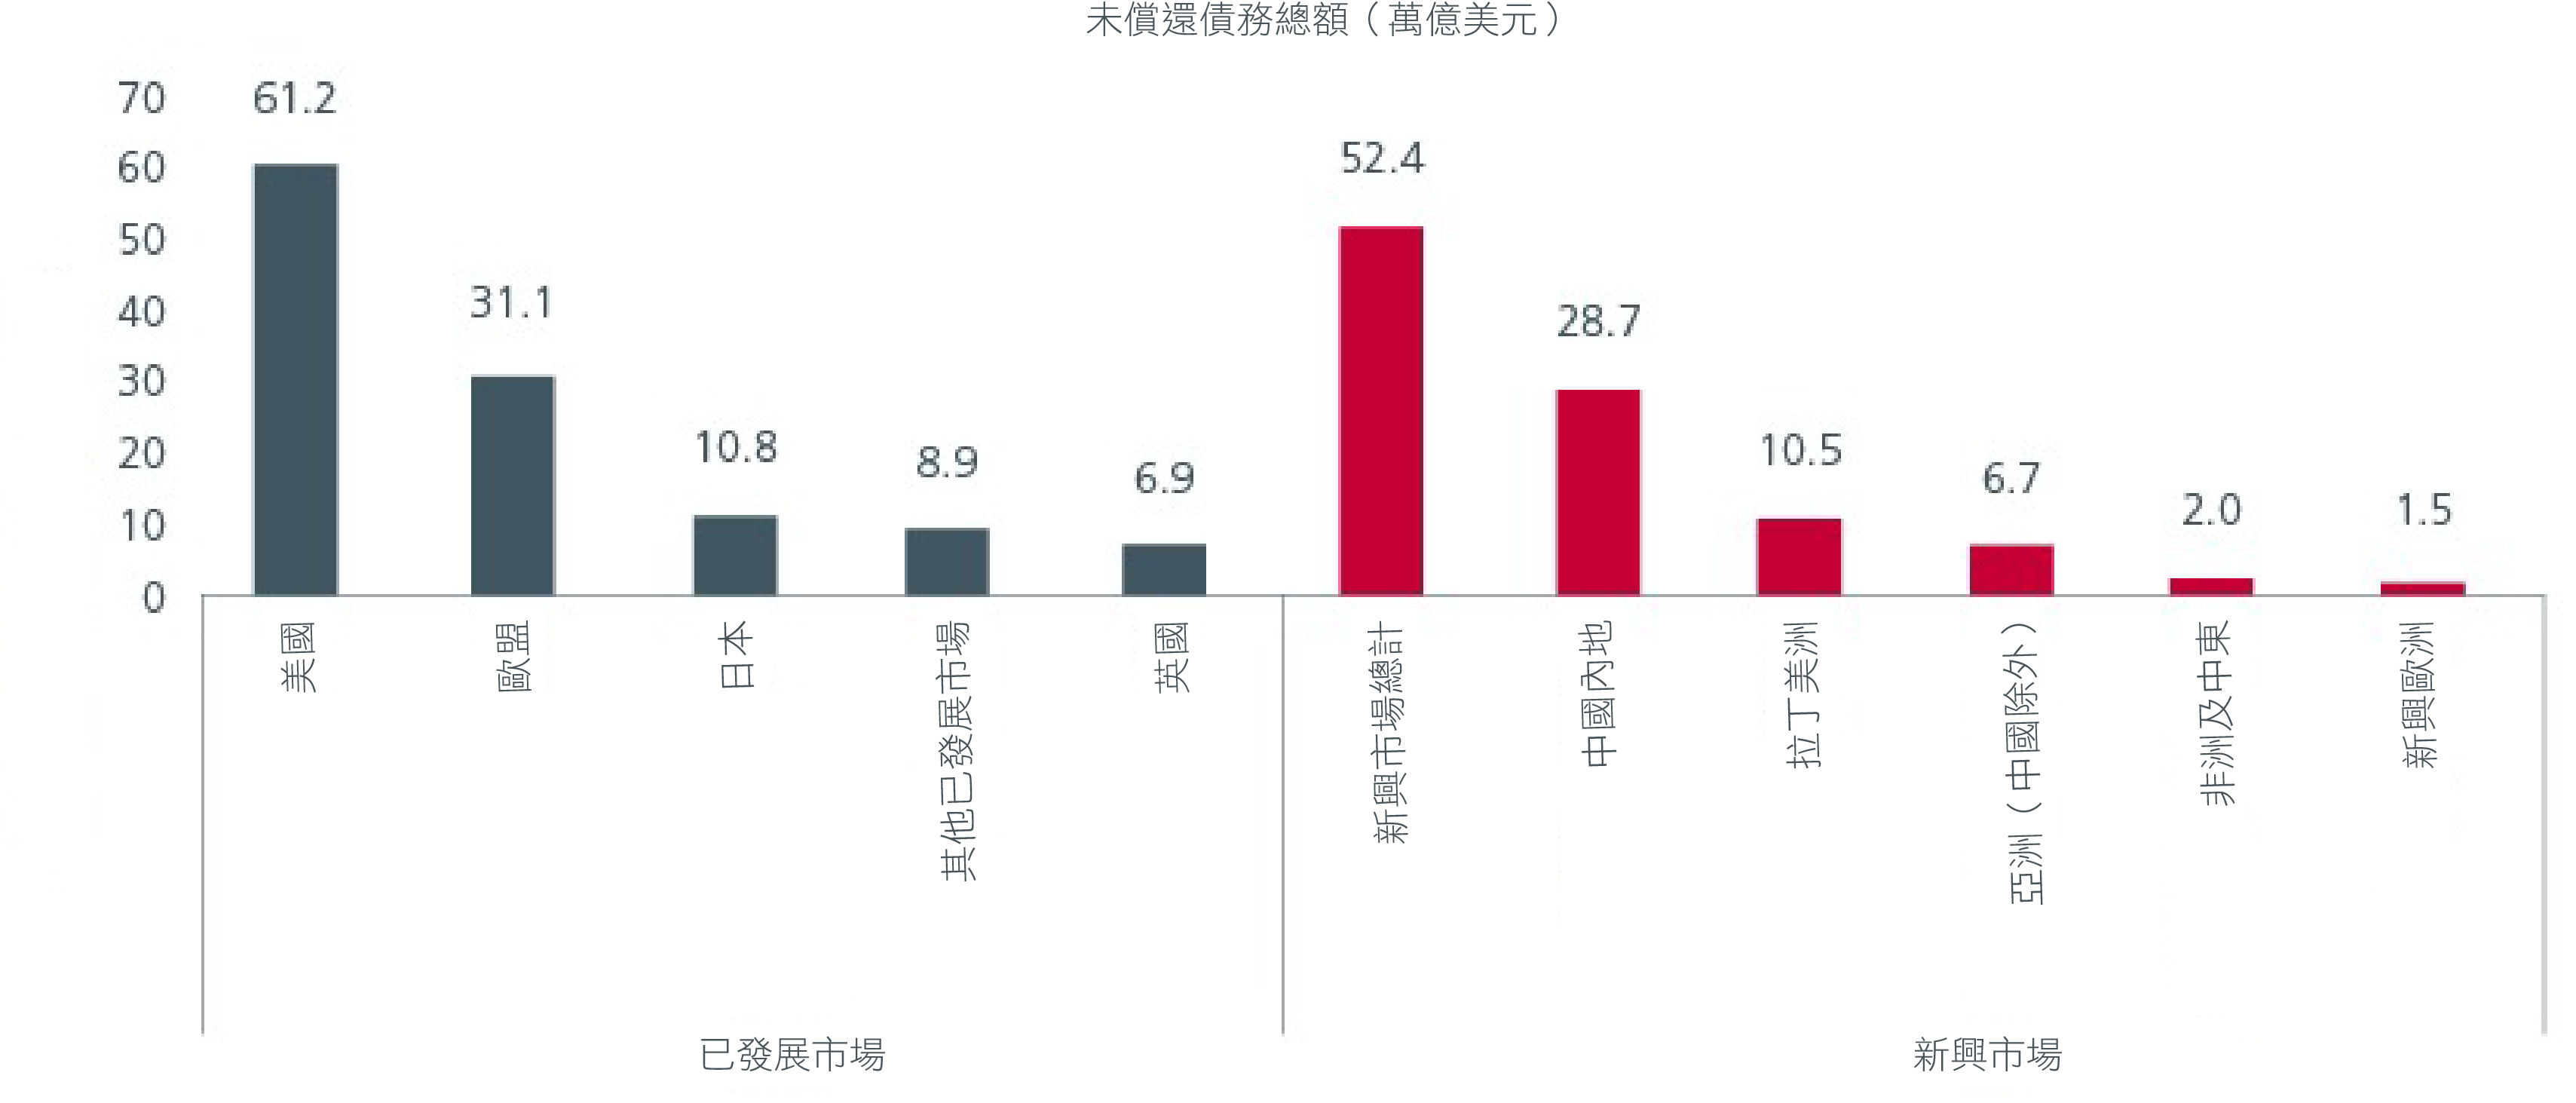
資料來源:瀚亞投資、國際結算銀行,數據截至2025年12月31日。數據平台查閱日期:2026年7月30日。
新興市場是全球增長的強大引擎。國際貨幣基金組織預計,到2031年,新興市場將佔全球名義經濟增長近75%。圖4。隨着新興市場經濟增長持續快於已發展市場,其經濟重要性及在全球投資組合中的相關性料將增加。隨着新興市場債券市場的廣度及深度提升,全球債券投資者有更多途徑參加新興市場的增長及收益機會。
圖4. 預計新興市場將佔全球名義經濟增長近75%
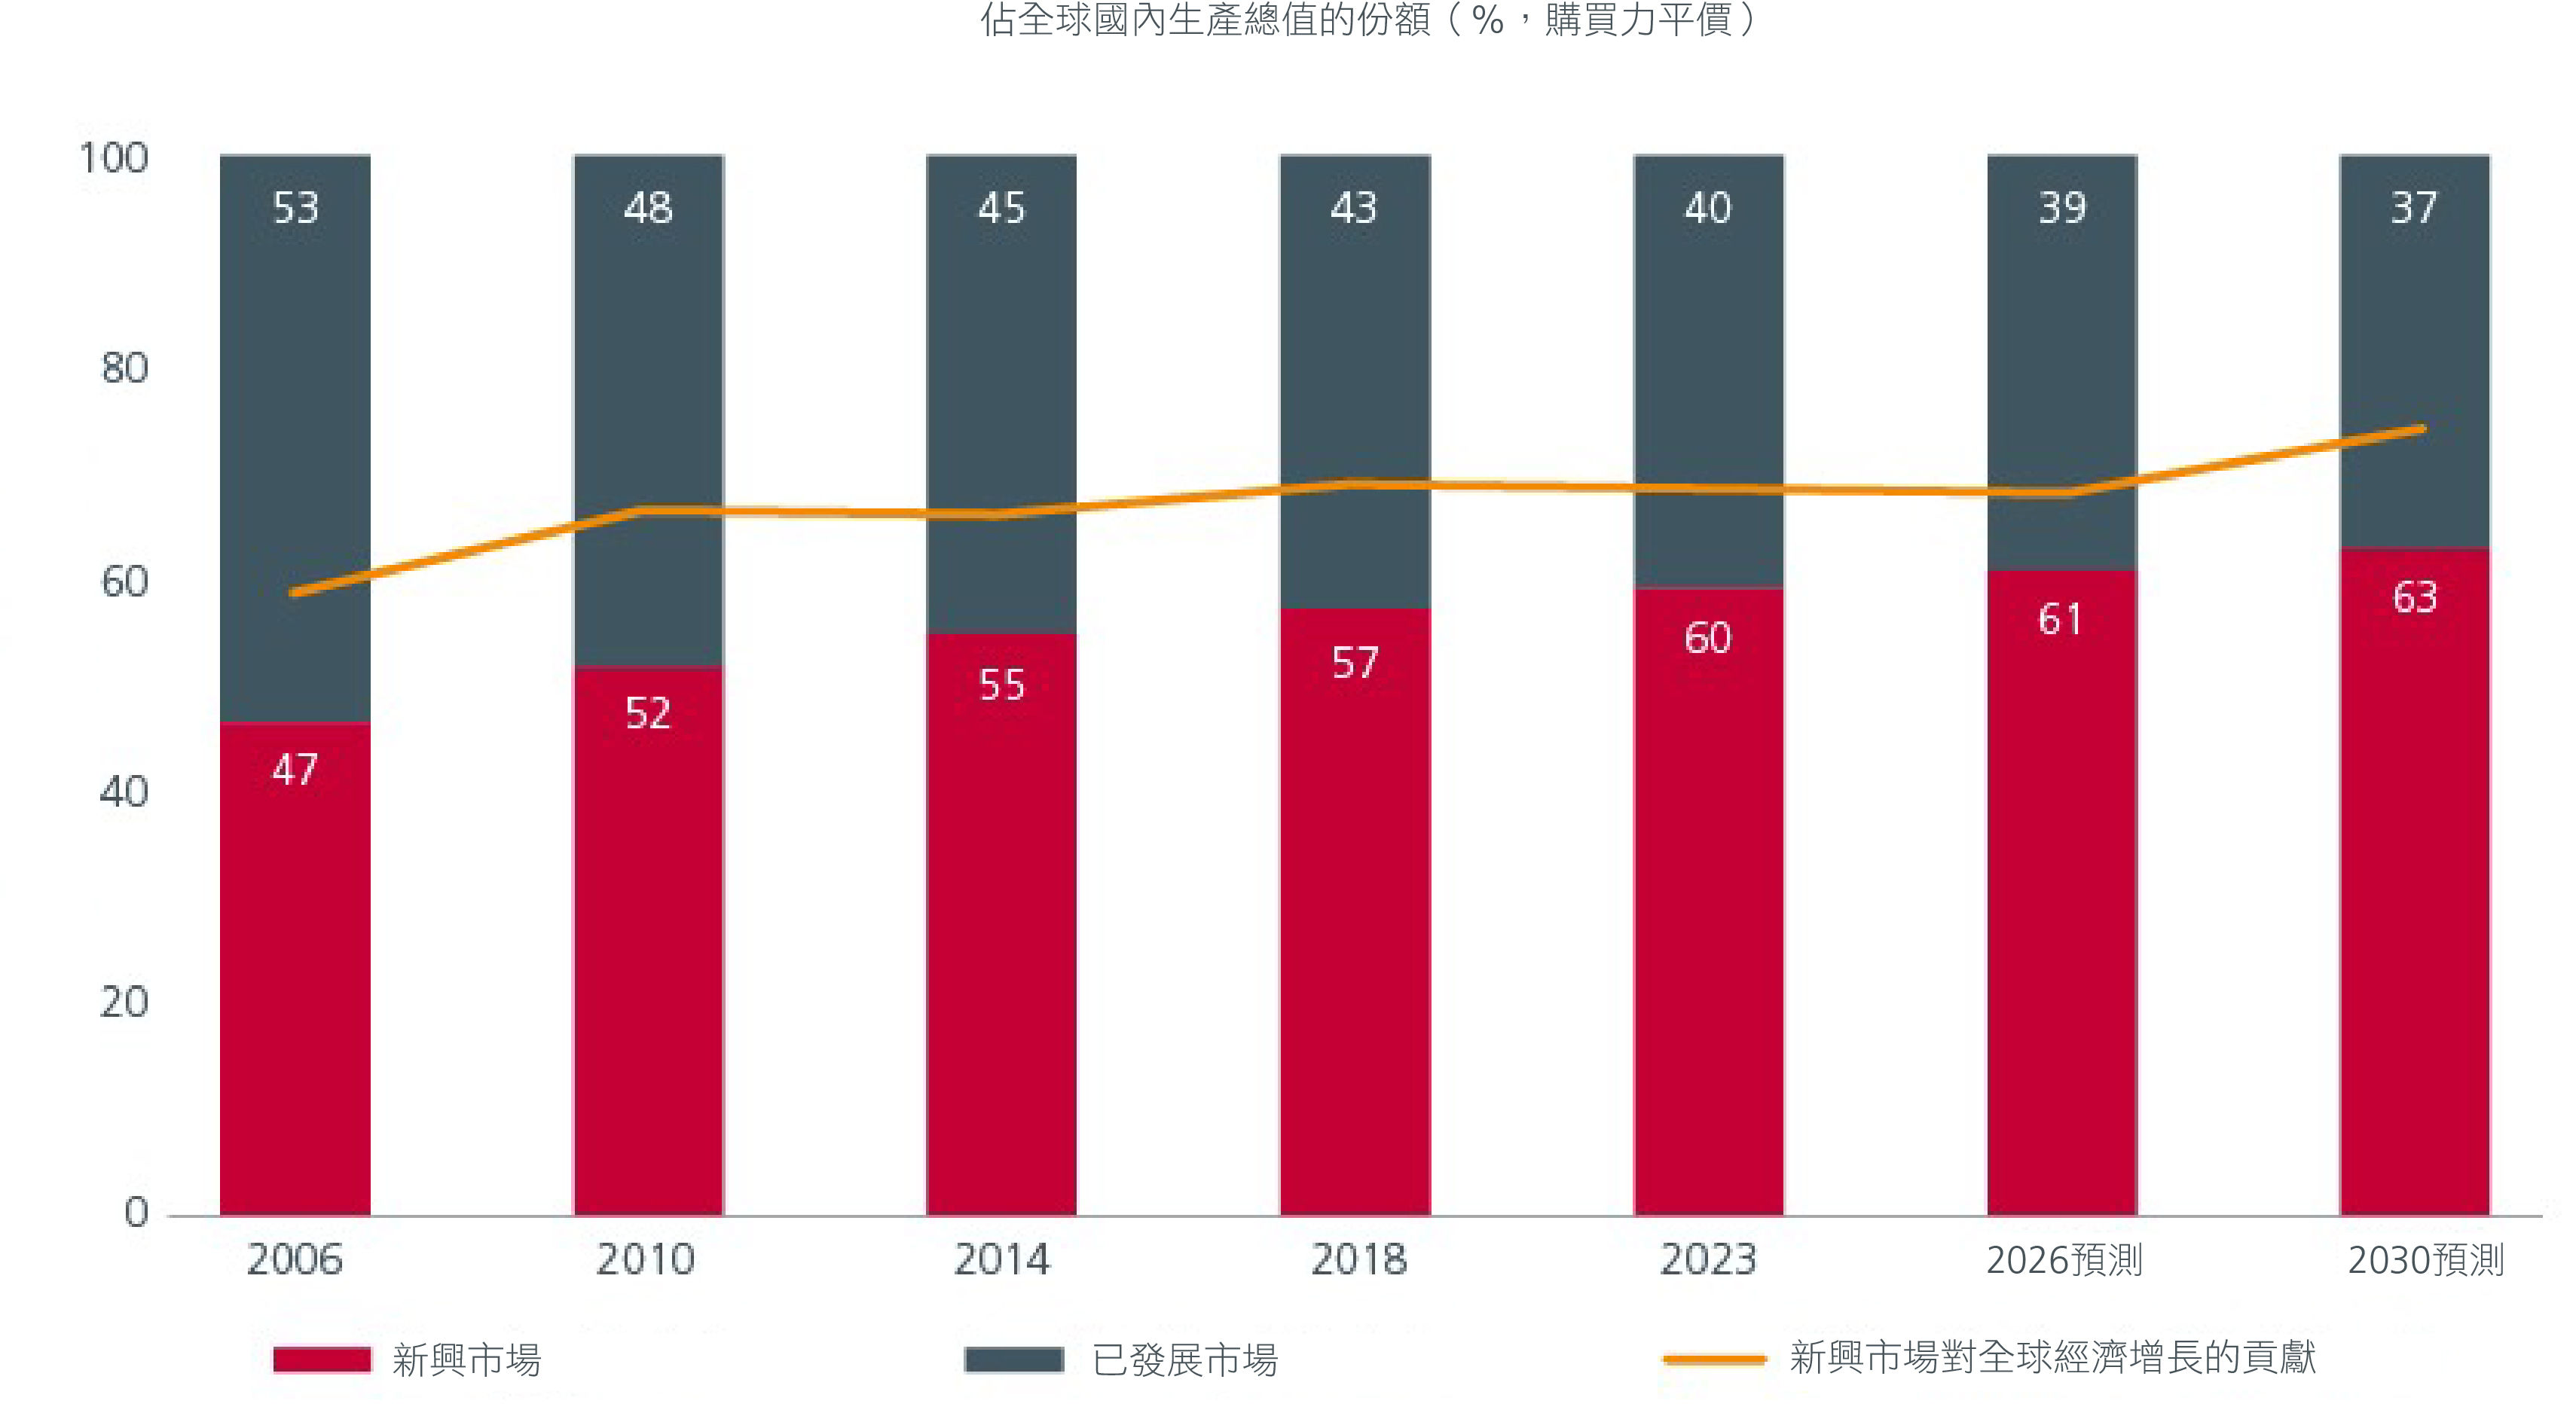
資料來源:國際貨幣基金組織《世界經濟展望》,2026年4月,半年度更新版本(最新可得資料)。任何預估或預測不一定是未來表現或可能取得之表現的指標。佔國內生產總值的份額以購買力平價計算的國內生產總值為基礎。對全球增長的貢獻根據名義國內生產總值的按年變化計算。由於增長貢獻指標在全球國內生產總值收縮時並無意義,全球經濟衰退年份(2009年及2020年)的數據不包括在內。
新興市場債券的韌性增強
投資者過往側重已發展市場及其債券以尋求較高穩定性,但新興市場在過去三十年間持續強化市場結構、制度及危機管理能力。債券信貸質素的轉變亦反映新興市場經濟體的韌性持續增強——以美元計值的新興市場主權債券中,獲評為投資級別的比例由1991年的0%升至2025年的逾50%。圖5。
圖5. 獲評為投資級別的美元新興市場主權債券比例持續上升
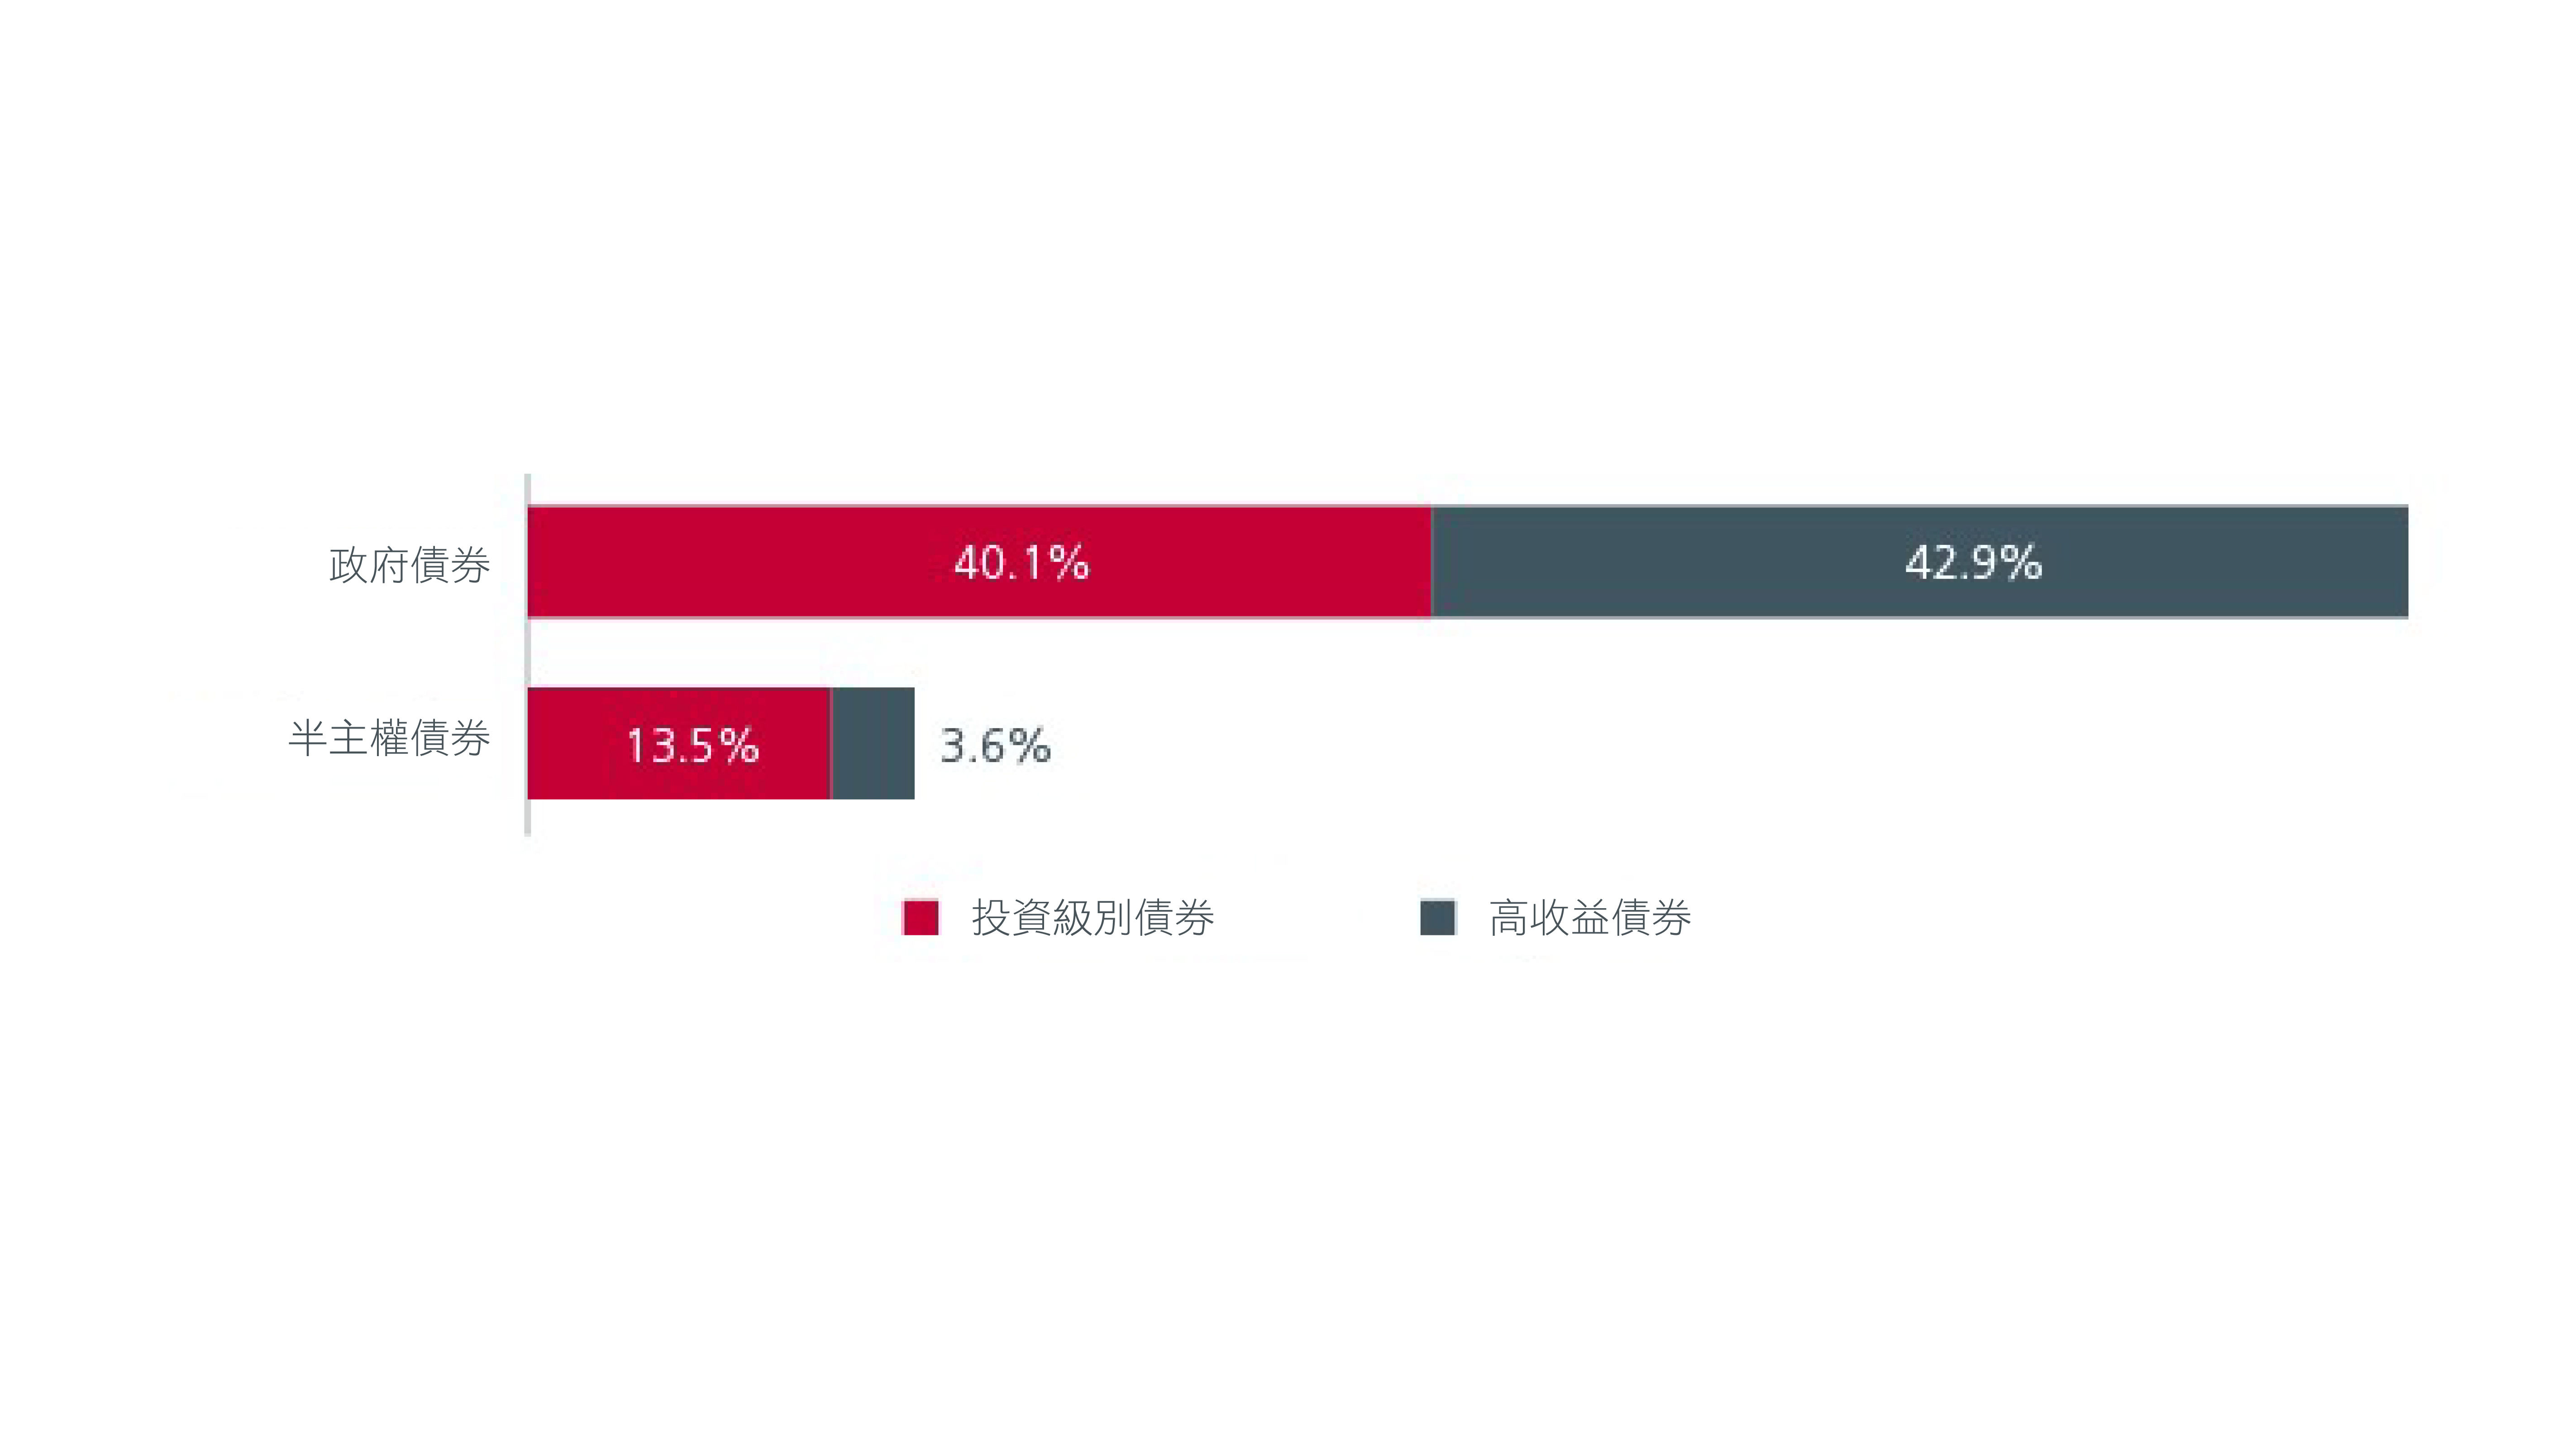
資料來源:瀚亞投資(新加坡)有限公司、摩根大通,2026年7月31日。以上數據反映摩根大通全球新興市場債券多元化指數的組成。由於四捨五入,呈列的數字相加起來未必與所示總數完全一致。出於同樣原因,百分比未必反映絕對數字。任何信貸評級僅為對信貸評級機構的意見的陳述,並非對事實的陳述,亦不構成投資建議或意見。
過去數年,多個大型新興市場央行已調低/收窄通脹目標區間,從而提升貨幣穩定性,並增加當地債券市場的吸引力。相比之下,多個已發展市場的通脹仍高於目標,而較大的財政需求及結構上較高的社會開支,或會令通脹重返較低且可持續水平的進程更具挑戰。國際貨幣基金組織預測,到2031年,已發展市場的政府總債務佔國內生產總值比率將達114%,高於新興市場的86%。見圖6。由於市場憂慮美國、法國、英國及日本的長期財政可持續性,這些國家的長期債券收益率均有所上升。
圖6. 新興市場的債務水平預計將低於已發展市場
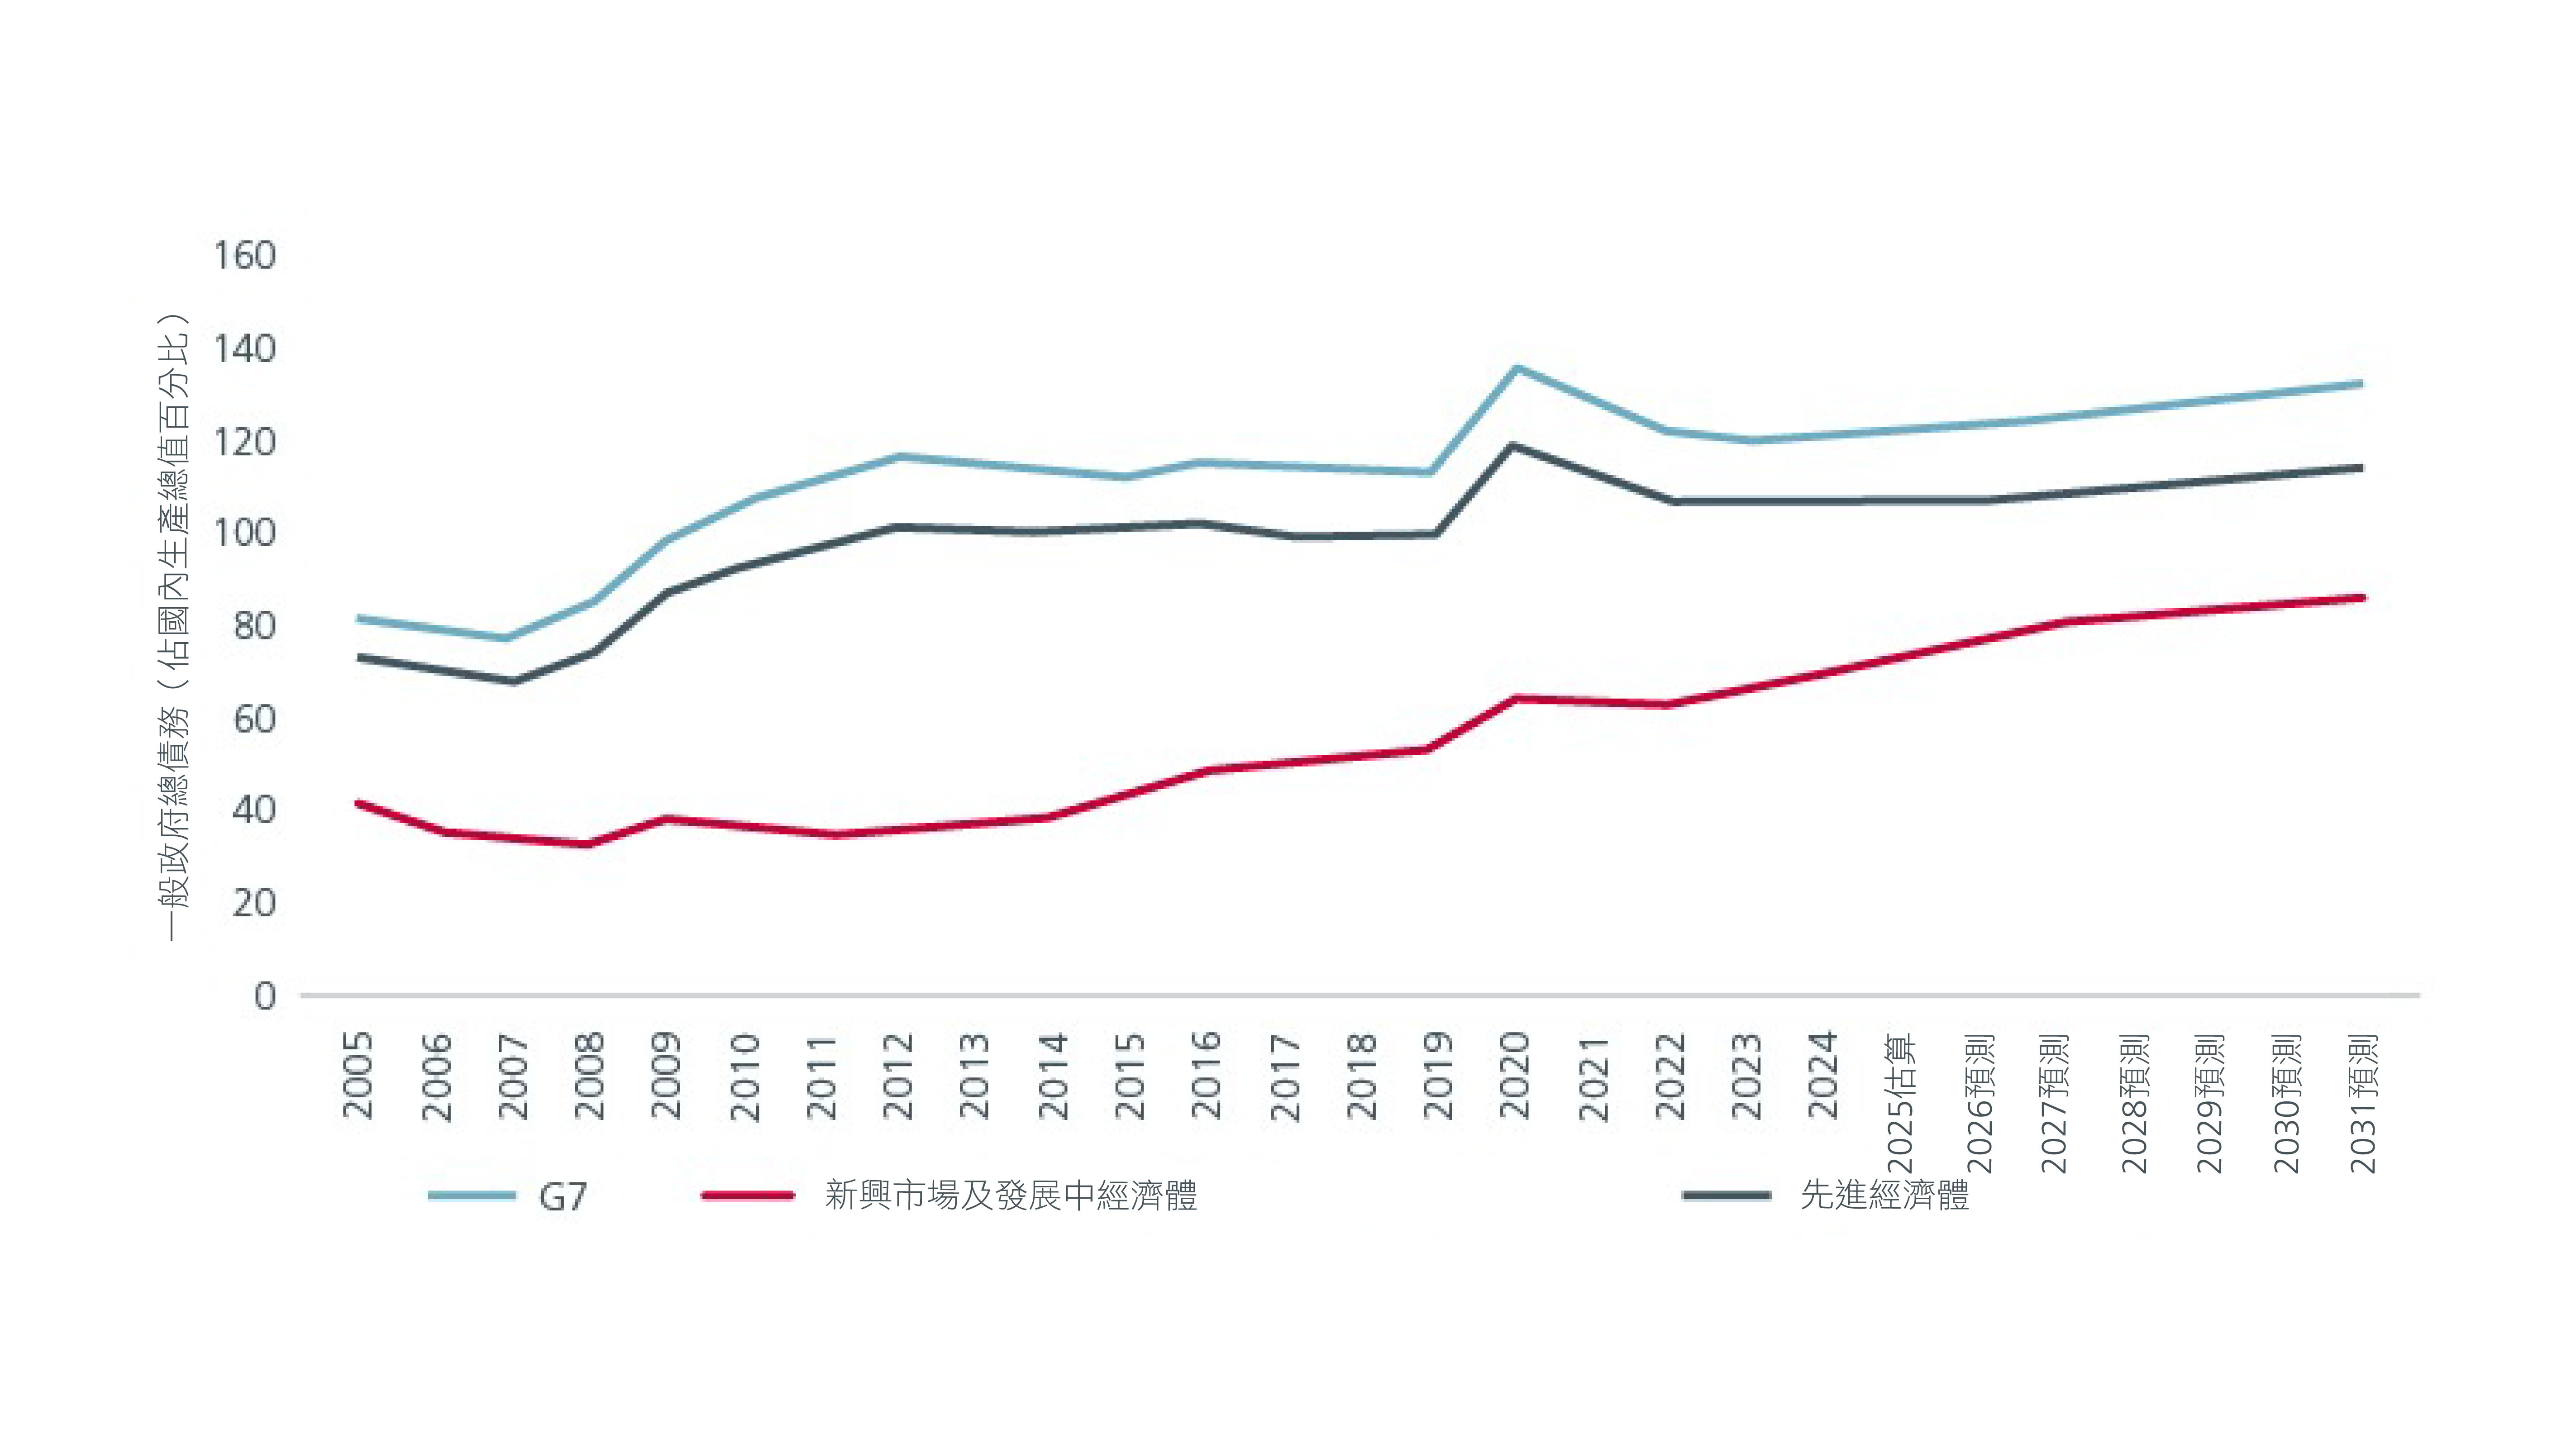
資料來源:瀚亞投資、國際貨幣基金組織《世界經濟展望》,2026年4月。
新興市場發行人亦逐漸將融資貨幣由當地貨幣及美元拓展至人民幣、離岸人民幣、澳元及日圓,有望降低融資成本,並減少對單一融資市場的依賴,從而增強新興市場債券投資範圍的韌性。
更廣泛的投資機會及分散投資效益
新興市場由逾70個國家組成,各國在經濟結構、人口結構及發展階段方面差異顯著,從而提供豐富的投資機會。圖7。這種多樣性帶來經濟及政策差異,為主動型基金經理創造投資機會。
圖7. 新興市場債券讓投資者參與新興市場多元化的增長推動因素
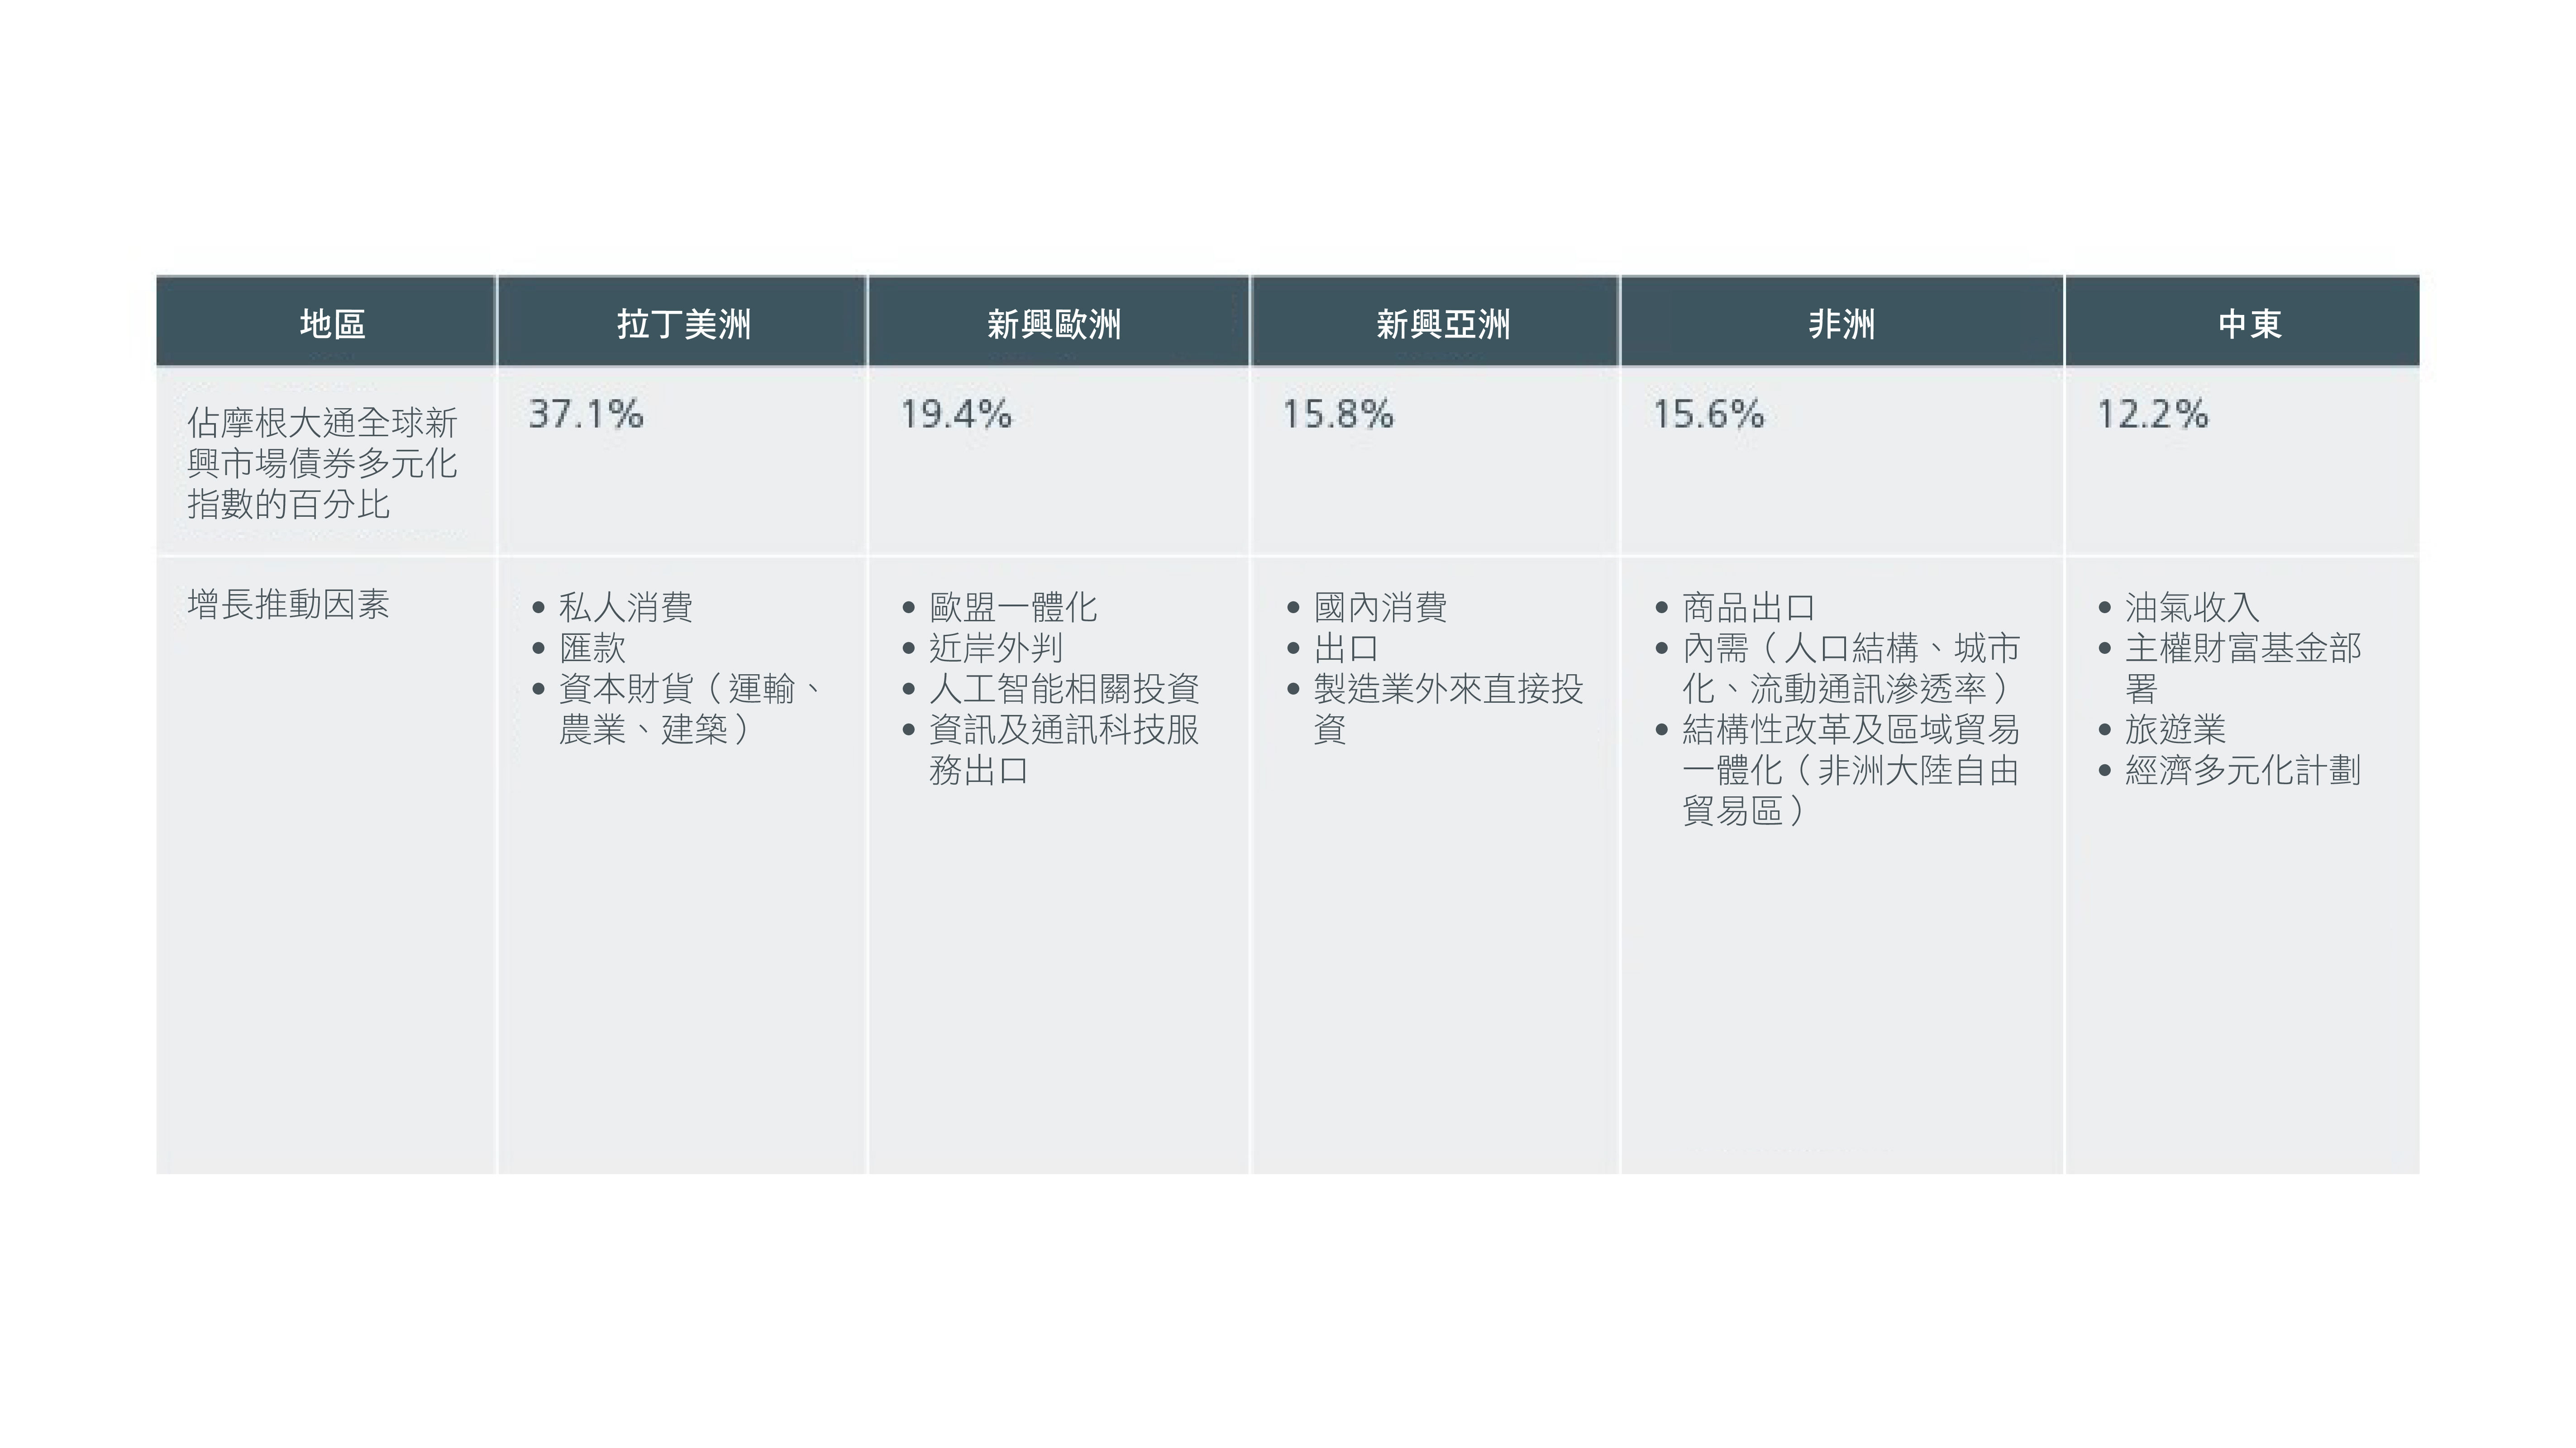
資料來源︰瀚亞投資。世界銀行。國際貨幣基金組織。摩根大通全球新興市場債券多元化指數的份額截至2026年7月31日。摩根大通。
鑑於新興市場的經濟增長推動因素多元化,新興市場債券的回報特性或有別於傳統已發展市場債券及股票配置。新興市場債券與美國國庫債券的相關性較低,僅為0.32,為債券投資者帶來分散投資效益。此外,雖然新興市場債券亦受全球風險情緒影響,但其與全球、美國及歐洲股票的相關性均低於美國及歐洲高收益債券。圖8。
圖8. 新興市場債券與全球、美國及歐洲股票的相關性較低
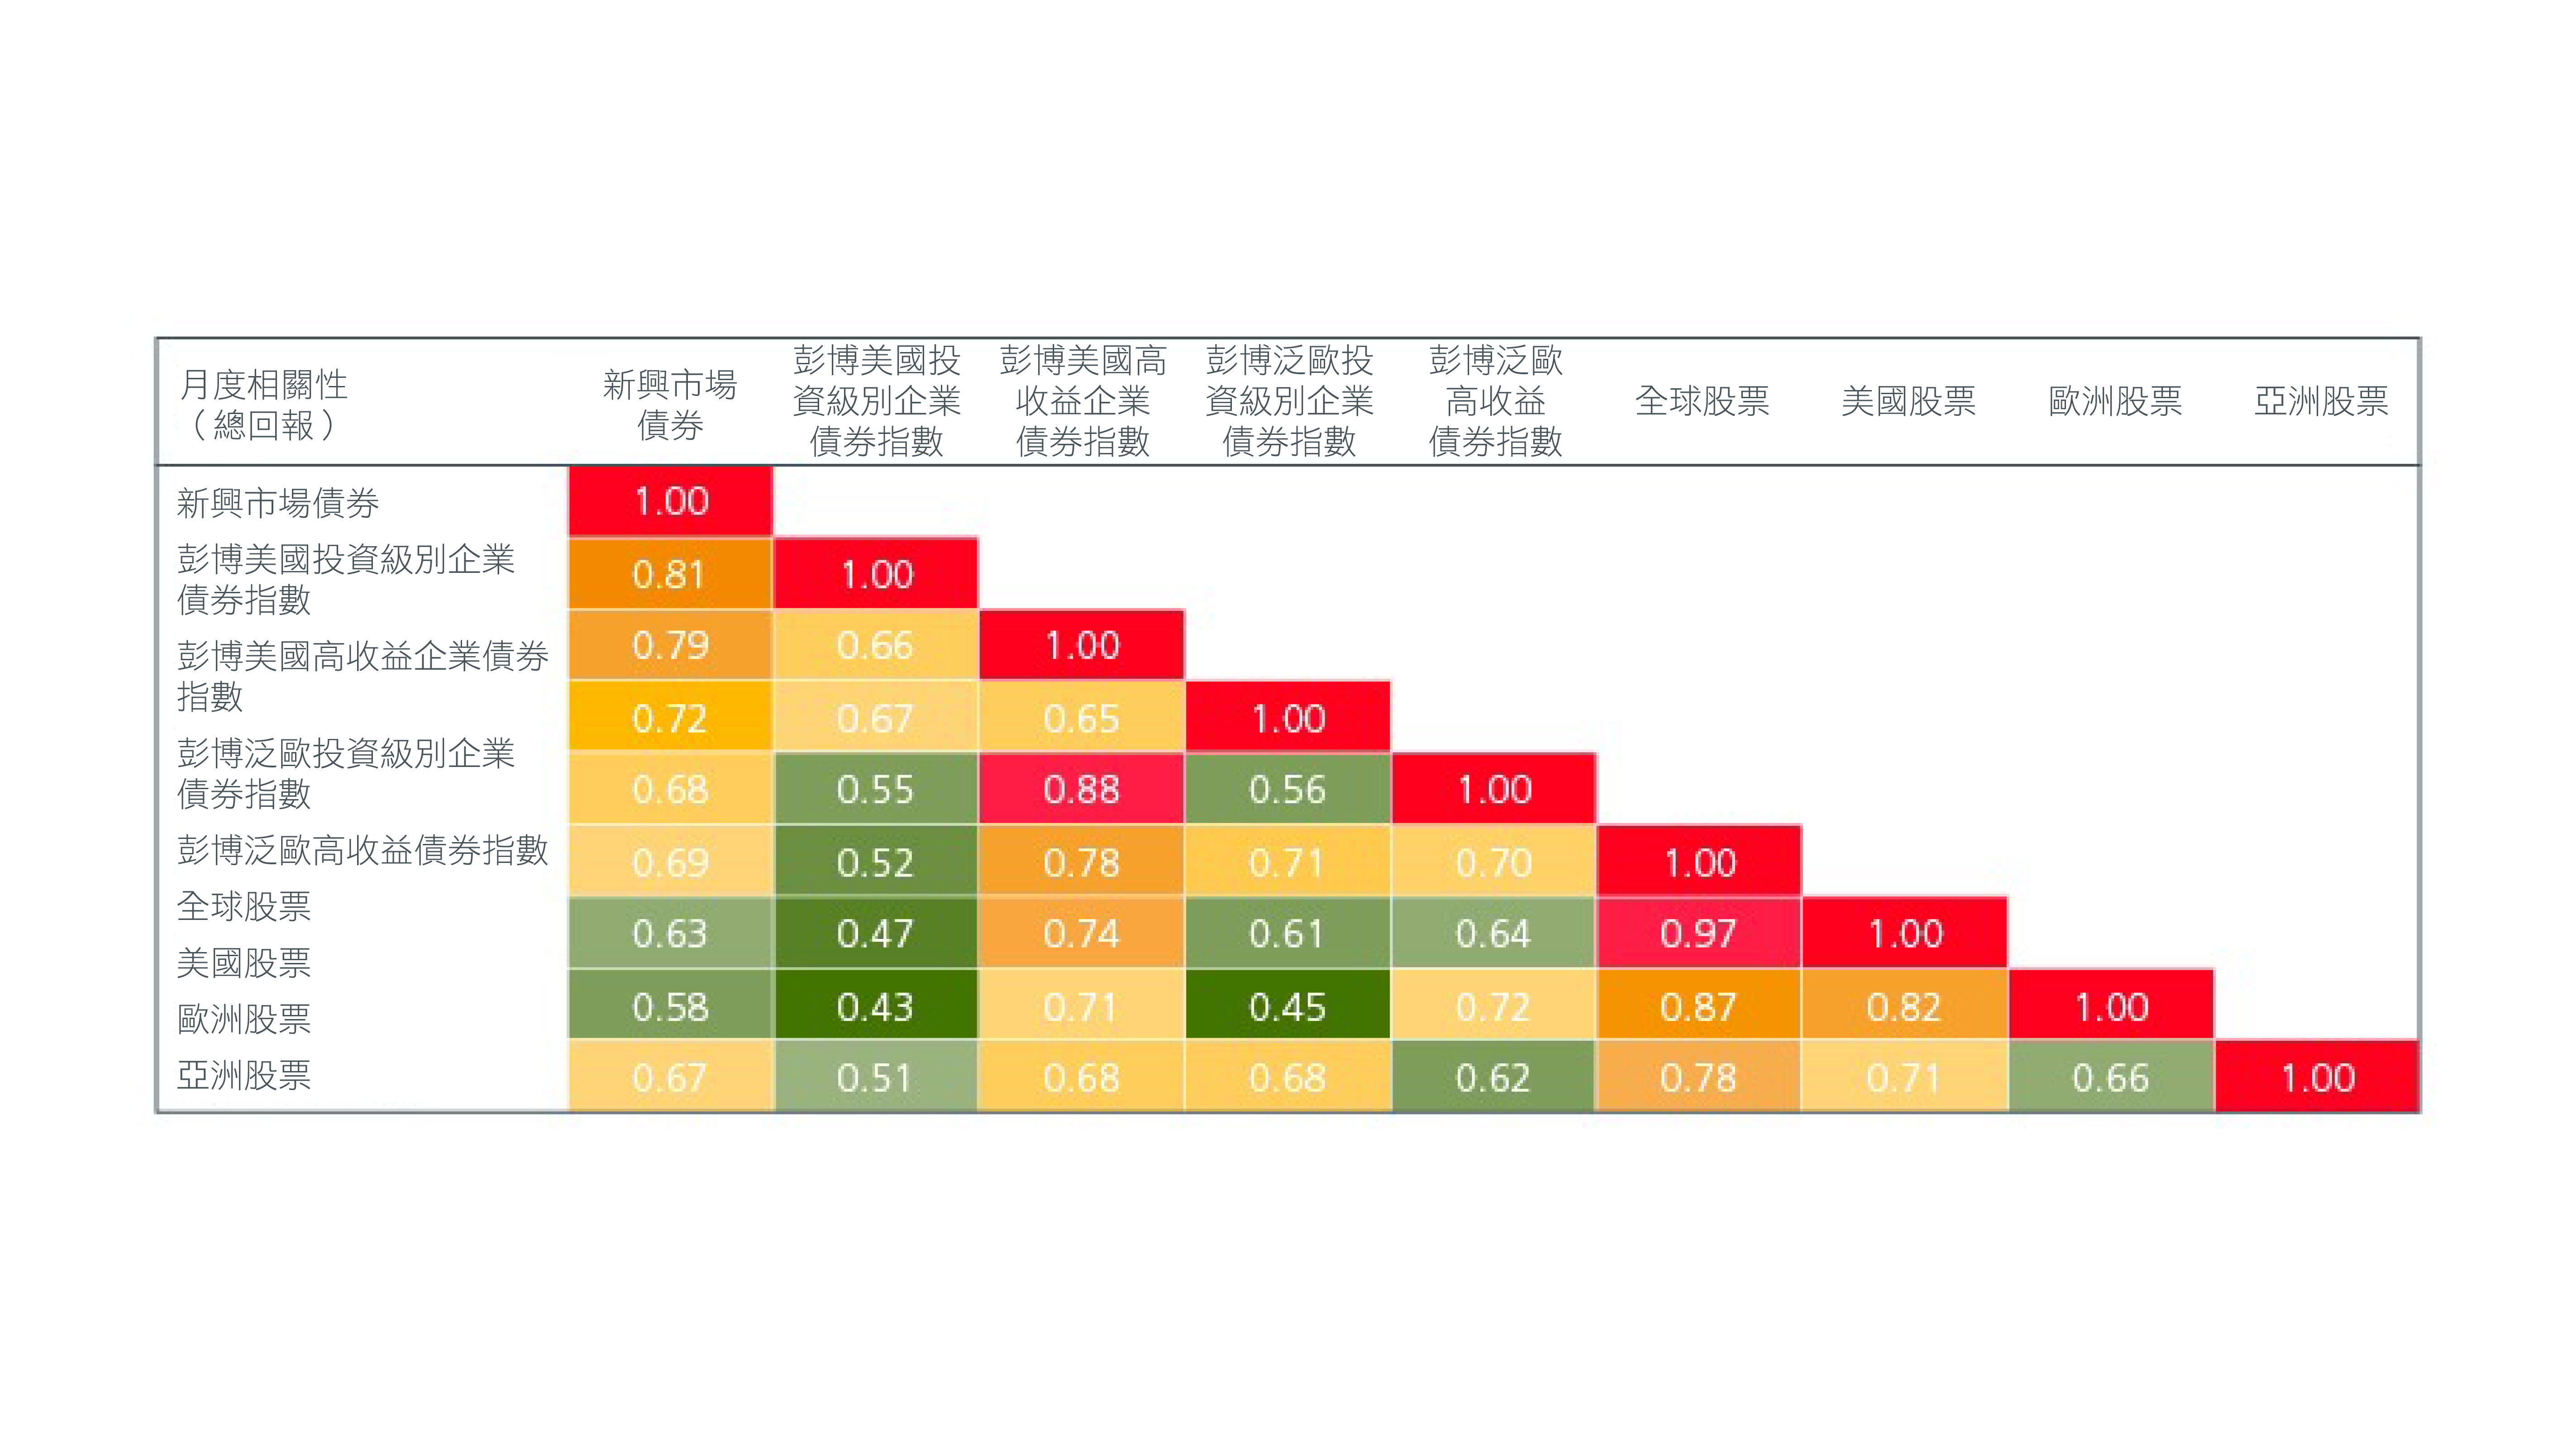
資料來源:2006年1月至2026年6月的月度相關性(總回報)。彭博。瀚亞投資。摩根大通全球新興市場債券多元化綜合指數。彭博美國企業債券指數。彭博美國企業高收益債券指數。彭博泛歐綜合企業債券指數。彭博泛歐高收益債券指數。MSCI世界指數。標普500指數。MSCI歐洲指數。MSCI所有國家亞洲(日本除外)指數。
為何現在是投資新興市場債券的時機?
在全球宏觀環境日益分化下,新興市場債券的投資理據較以往更為充分。人工智能引發的變革、地緣政治緊張局勢、貿易聯盟轉變及能源安全憂慮令新興市場在經濟增長、通脹、政策利率及貨幣方面的分化加劇。對主動型投資者而言,這種分化創造多種投資機會。
此外,部分市場的估值亦仍具支撐作用。儘管近期中東局勢動盪,加上全球債券收益率上升,中東歐、中東及非洲的部分地區以及拉丁美洲的實質利率仍具吸引力。圖9。
圖9.中東歐、中東及非洲與拉丁美洲的實質政策利率仍具投資價值
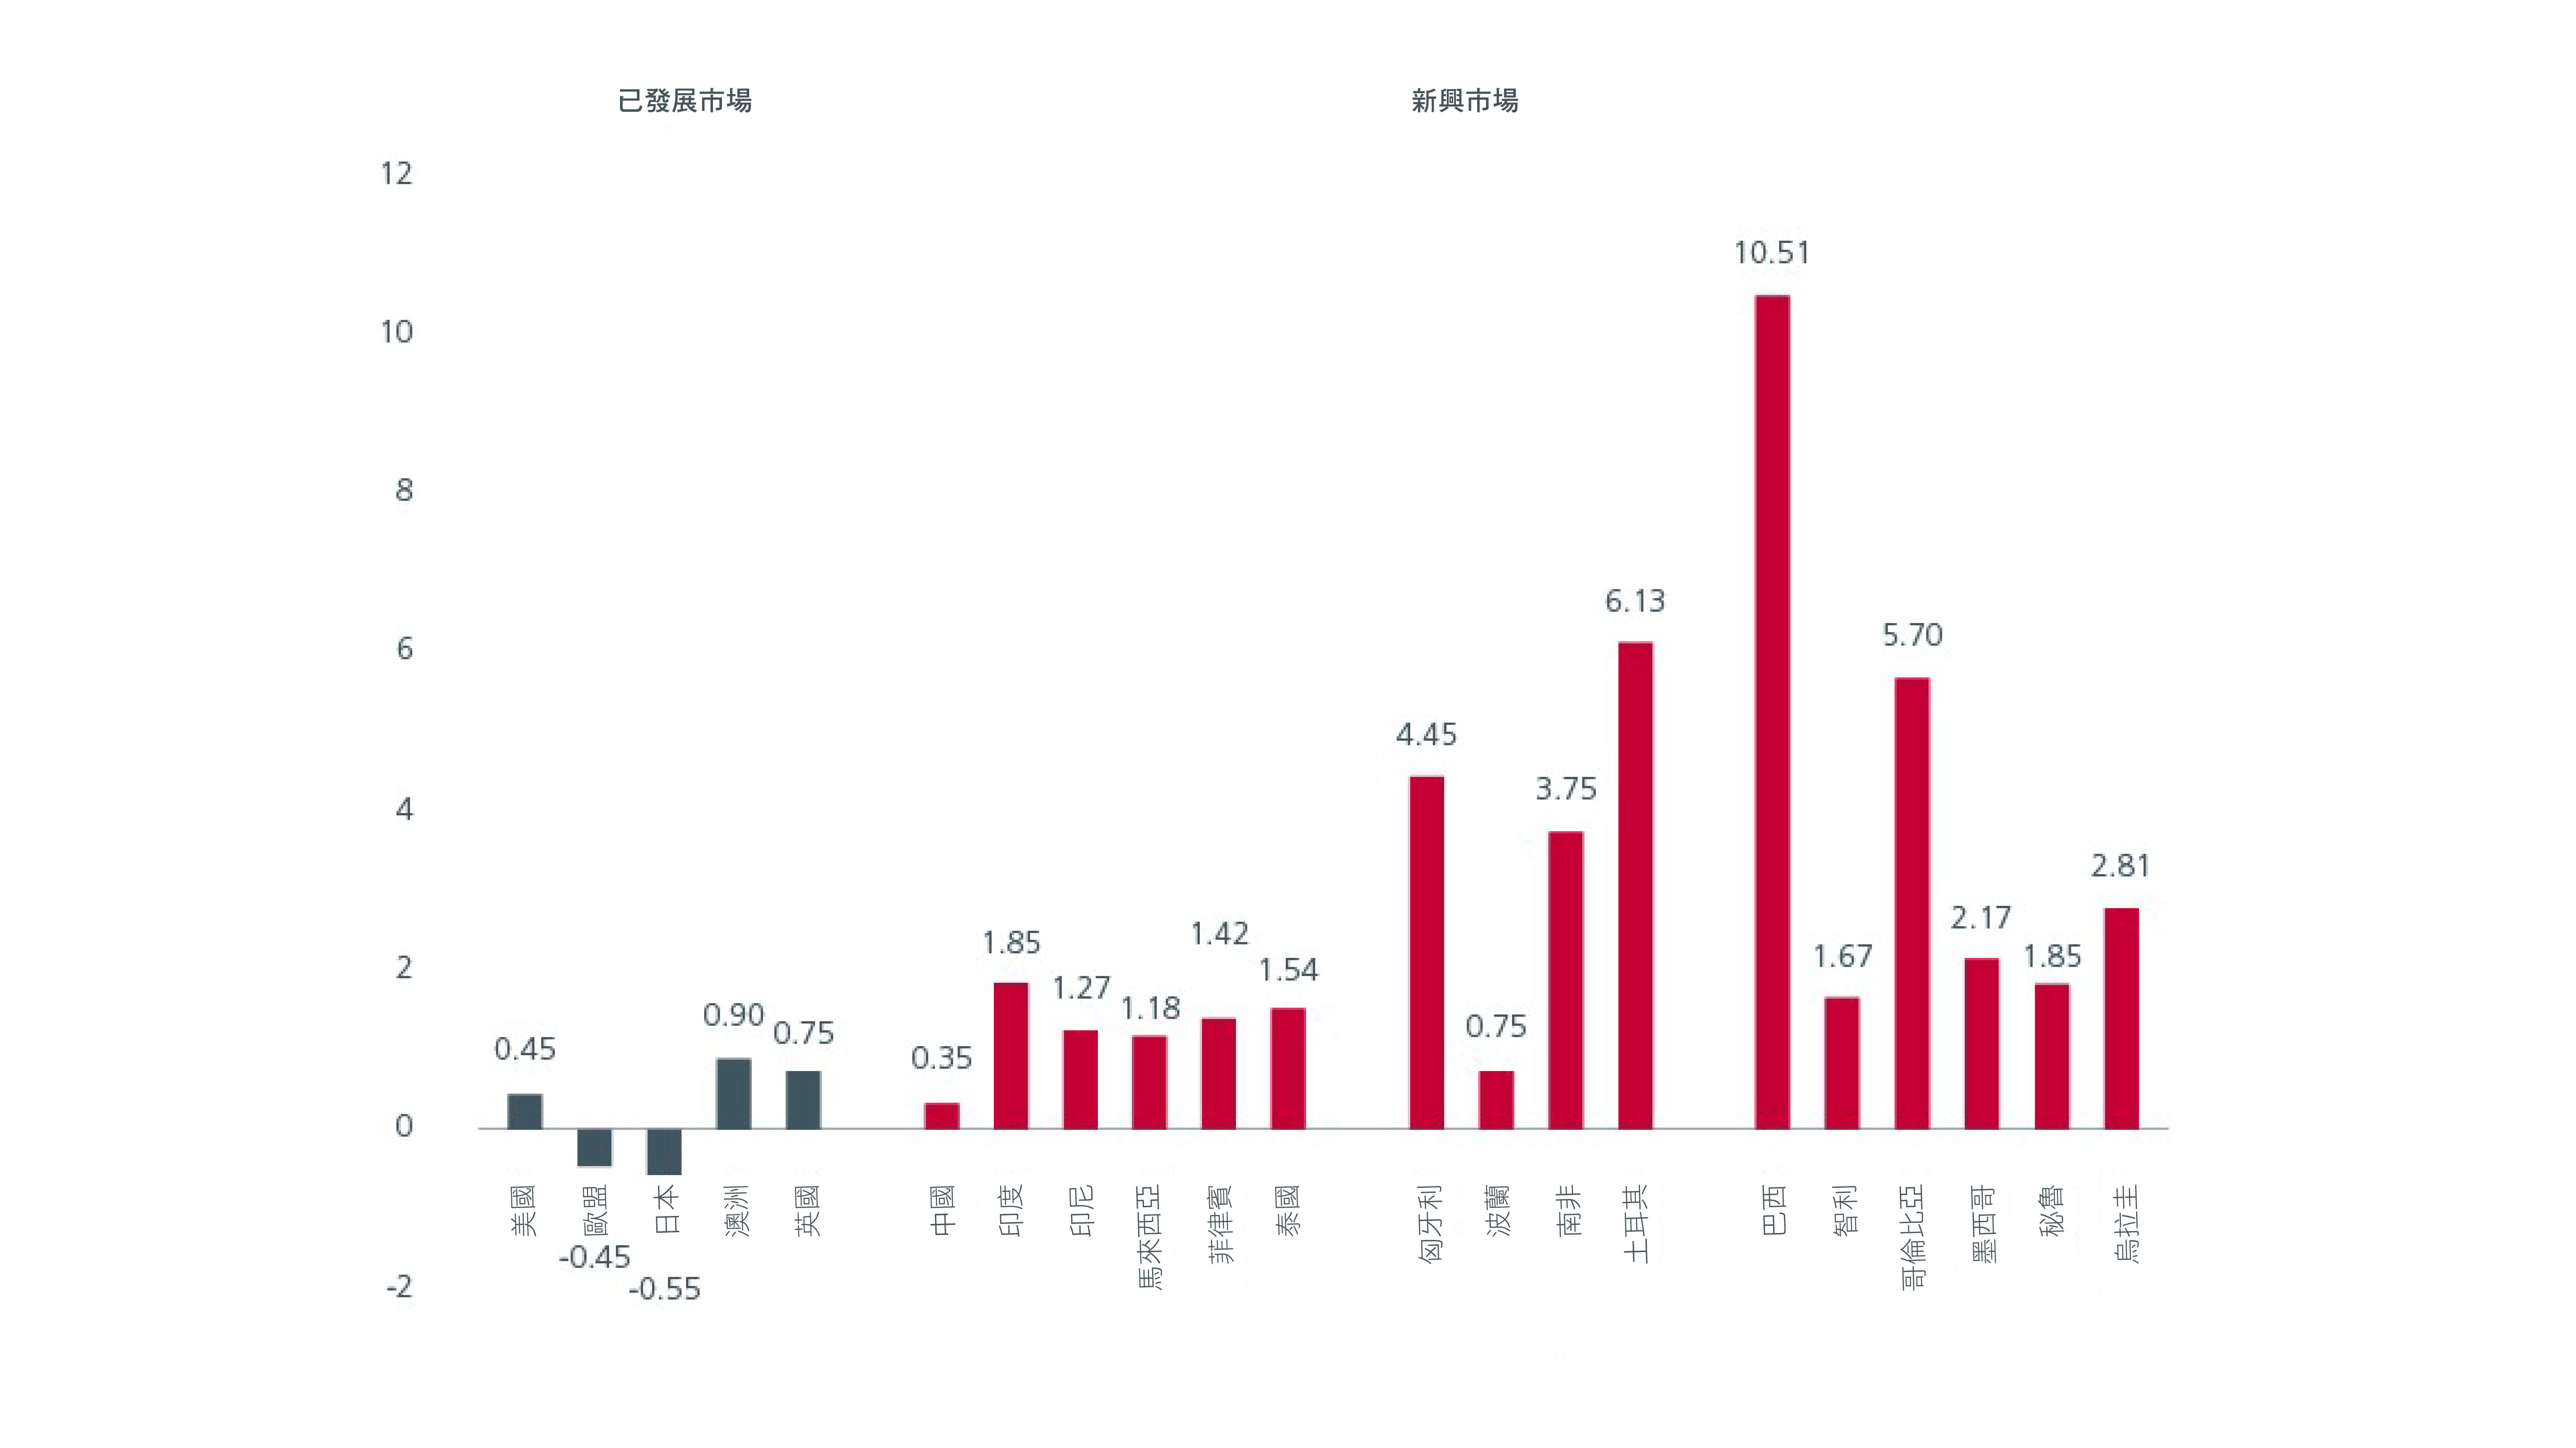
資料來源:瀚亞投資(新加坡)、彭博,2026年4月。任何預估或預測不一定是未來表現或可能取得之表現的指標。
隨着全球宏觀環境分化加劇,回報推動因素亦更趨多元,全球債券投資者面對的風險或已不限於是否配置新興市場債券,而是配置偏低會否使其錯失一個更具韌性、更具分散投資效益且重要性日增的總回報來源。
更多文章
資料來源:
1摩根士丹利,2026年8月
2野村證券「亞洲AI半導體及伺服器」產業報告,截至2026年6月30日。
本文件由瀚亞投資(香港)有限公司(「瀚亞投資香港」)編制,僅供數據參考。未經事先書面同意,不得翻印、刊發、傳閱、復制 或分派本文件全部或部份予其它任何人士。本文件並不構成任何證券之認購、買入或沽售的要約或建議。投資者未獨立核實本文件 內容前,不應採取行動。本文件所載任何意見或估算資料可能作出變更,恕不另行通告。本文件所載資料並未就任何人士的特定投 資目標、財務狀況或特殊需要作出考慮;因此,亦不會就任何收件人士或任何類別人士,基於本文件資料或估算意見所引致的直接 或間接損失作出任何擔保或賠償。過往表現,對經濟、證券市場或市場經濟走勢的預測、推斷、或估算,未必代表任何瀚亞投資香 港或瀚亞投資基金將來或有可能達致的表現。投資的價值及其收益,可跌亦可升。投資涉及風險,投資者或無法取回最初投資之金 額。瀚亞投資香港是英國Prudential plc. 的全資附屬公司。瀚亞投資香港和Prudential plc. 與一家主要在美國營運的Prudential Financial, Inc., 沒有任何關係。本文件由瀚亞投資(香港)有限公司刊發,並未經香港證監會審閱。