

Oct 2026|5 min read


內容摘要
債券收益率上升,加上亞洲股市強勁上漲,可能促使投資者重新評估股息投資策略。然而,我們的分析顯示,透過採取前瞻性亞洲股票收益策略,有望把握穩定收益、股息增長及派息回升這三種互補性回報來源,助投資者實現具吸引力的總回報。
股息的不同階段
一間中國貨車引擎製造商、一間台灣半導體服務公司,以及一間新加坡電訊集團,究竟有何共通點?乍看之下,三者的共通點似乎不多。然而,三間公司分別展示了股息如何循不同途徑為投資者帶來回報。
就中國貨車引擎製造商而言,我們觀察到股息隨著基本因素改善而回升的機會。此前,行業氣氛低迷,掩蓋了中國以舊換新補貼、更換需求及更潔淨引擎普及帶來的潛在好處。隨著該公司的盈利及現金流改善,其派息能力亦有所增強。
台灣半導體服務公司方面,我們預計其強勁的結構性盈利增長將支撐股息增長。該公司從事先進半導體封裝及測試業務,因此能夠受惠於人工智能基建發展帶來的投資機會。此外,該公司公佈的派息比率達70%,使盈利增長與向股東派息之間有較直接的聯繫。
至於新加坡電訊集團方面,我們的初步判斷是其成熟業務為穩定派息提供支持。然而,該公司的股息潛力不止於此。透過資產循環及提升股東回報的舉措,該公司在原有的穩健收益基礎上,增加了新的股息增長動力。
這三間公司處於不同的股息階段,說明了收益型投資策略應著眼未來。最具吸引力的投資機會未必來自當前收益率最高的股票。因此,我們不會僅著眼於當前收益率,而會評估一間公司的整個股息週期。
在投資者正思考以下三個重要問題之際,這一點尤其重要:
- 在債券收益率較高的環境下,為何仍持有派息股?
- 亞洲股市強勁上升,採取收益型投資策略會否犧牲增長?
- 股息投資策略能否擺脫防守或價值投資風格的限制?
要回答這三個問題,首先要放眼當前收益率以外的因素。
要回答這三個問題,首先要放眼當前收益率以外的因素。
債券收益率較高,導致收益型資產吸引投資資金的競爭加劇。然而,債券與派息股在投資組合中發揮不同作用,並承擔不同風險。因此,資產配置決策時應建基於投資者對總回報、收益增長及風險水平的要求,而非單純比較股票的當前股息率與債券收益率。
與此同時,亞洲股票收益有望為投資者提供三種回報來源:
- 當前股息
- 未來股息增長
- 資本增值
股息歷來是亞洲股票長線回報的重要組成部分,在過去20年約佔總回報的40%,突顯其在長線財富增值方面的重要性。
與此同時,亞洲企業的股息潛力持續提升。
- 受惠於人工智能相關投資及基建開支等結構性增長主題,亞洲各地企業的盈利預期持續改善。
- 亞洲企業(主要為北亞企業)的自由現金流正以前所未有的速度增長,預計將支持企業增加派息及股份回購。
- 中國及韓國等市場的企業管治改革亦促使企業更重視股東回報,為收益型投資帶來更多機會。
圖1. 亞洲企業自由現金流加速增長
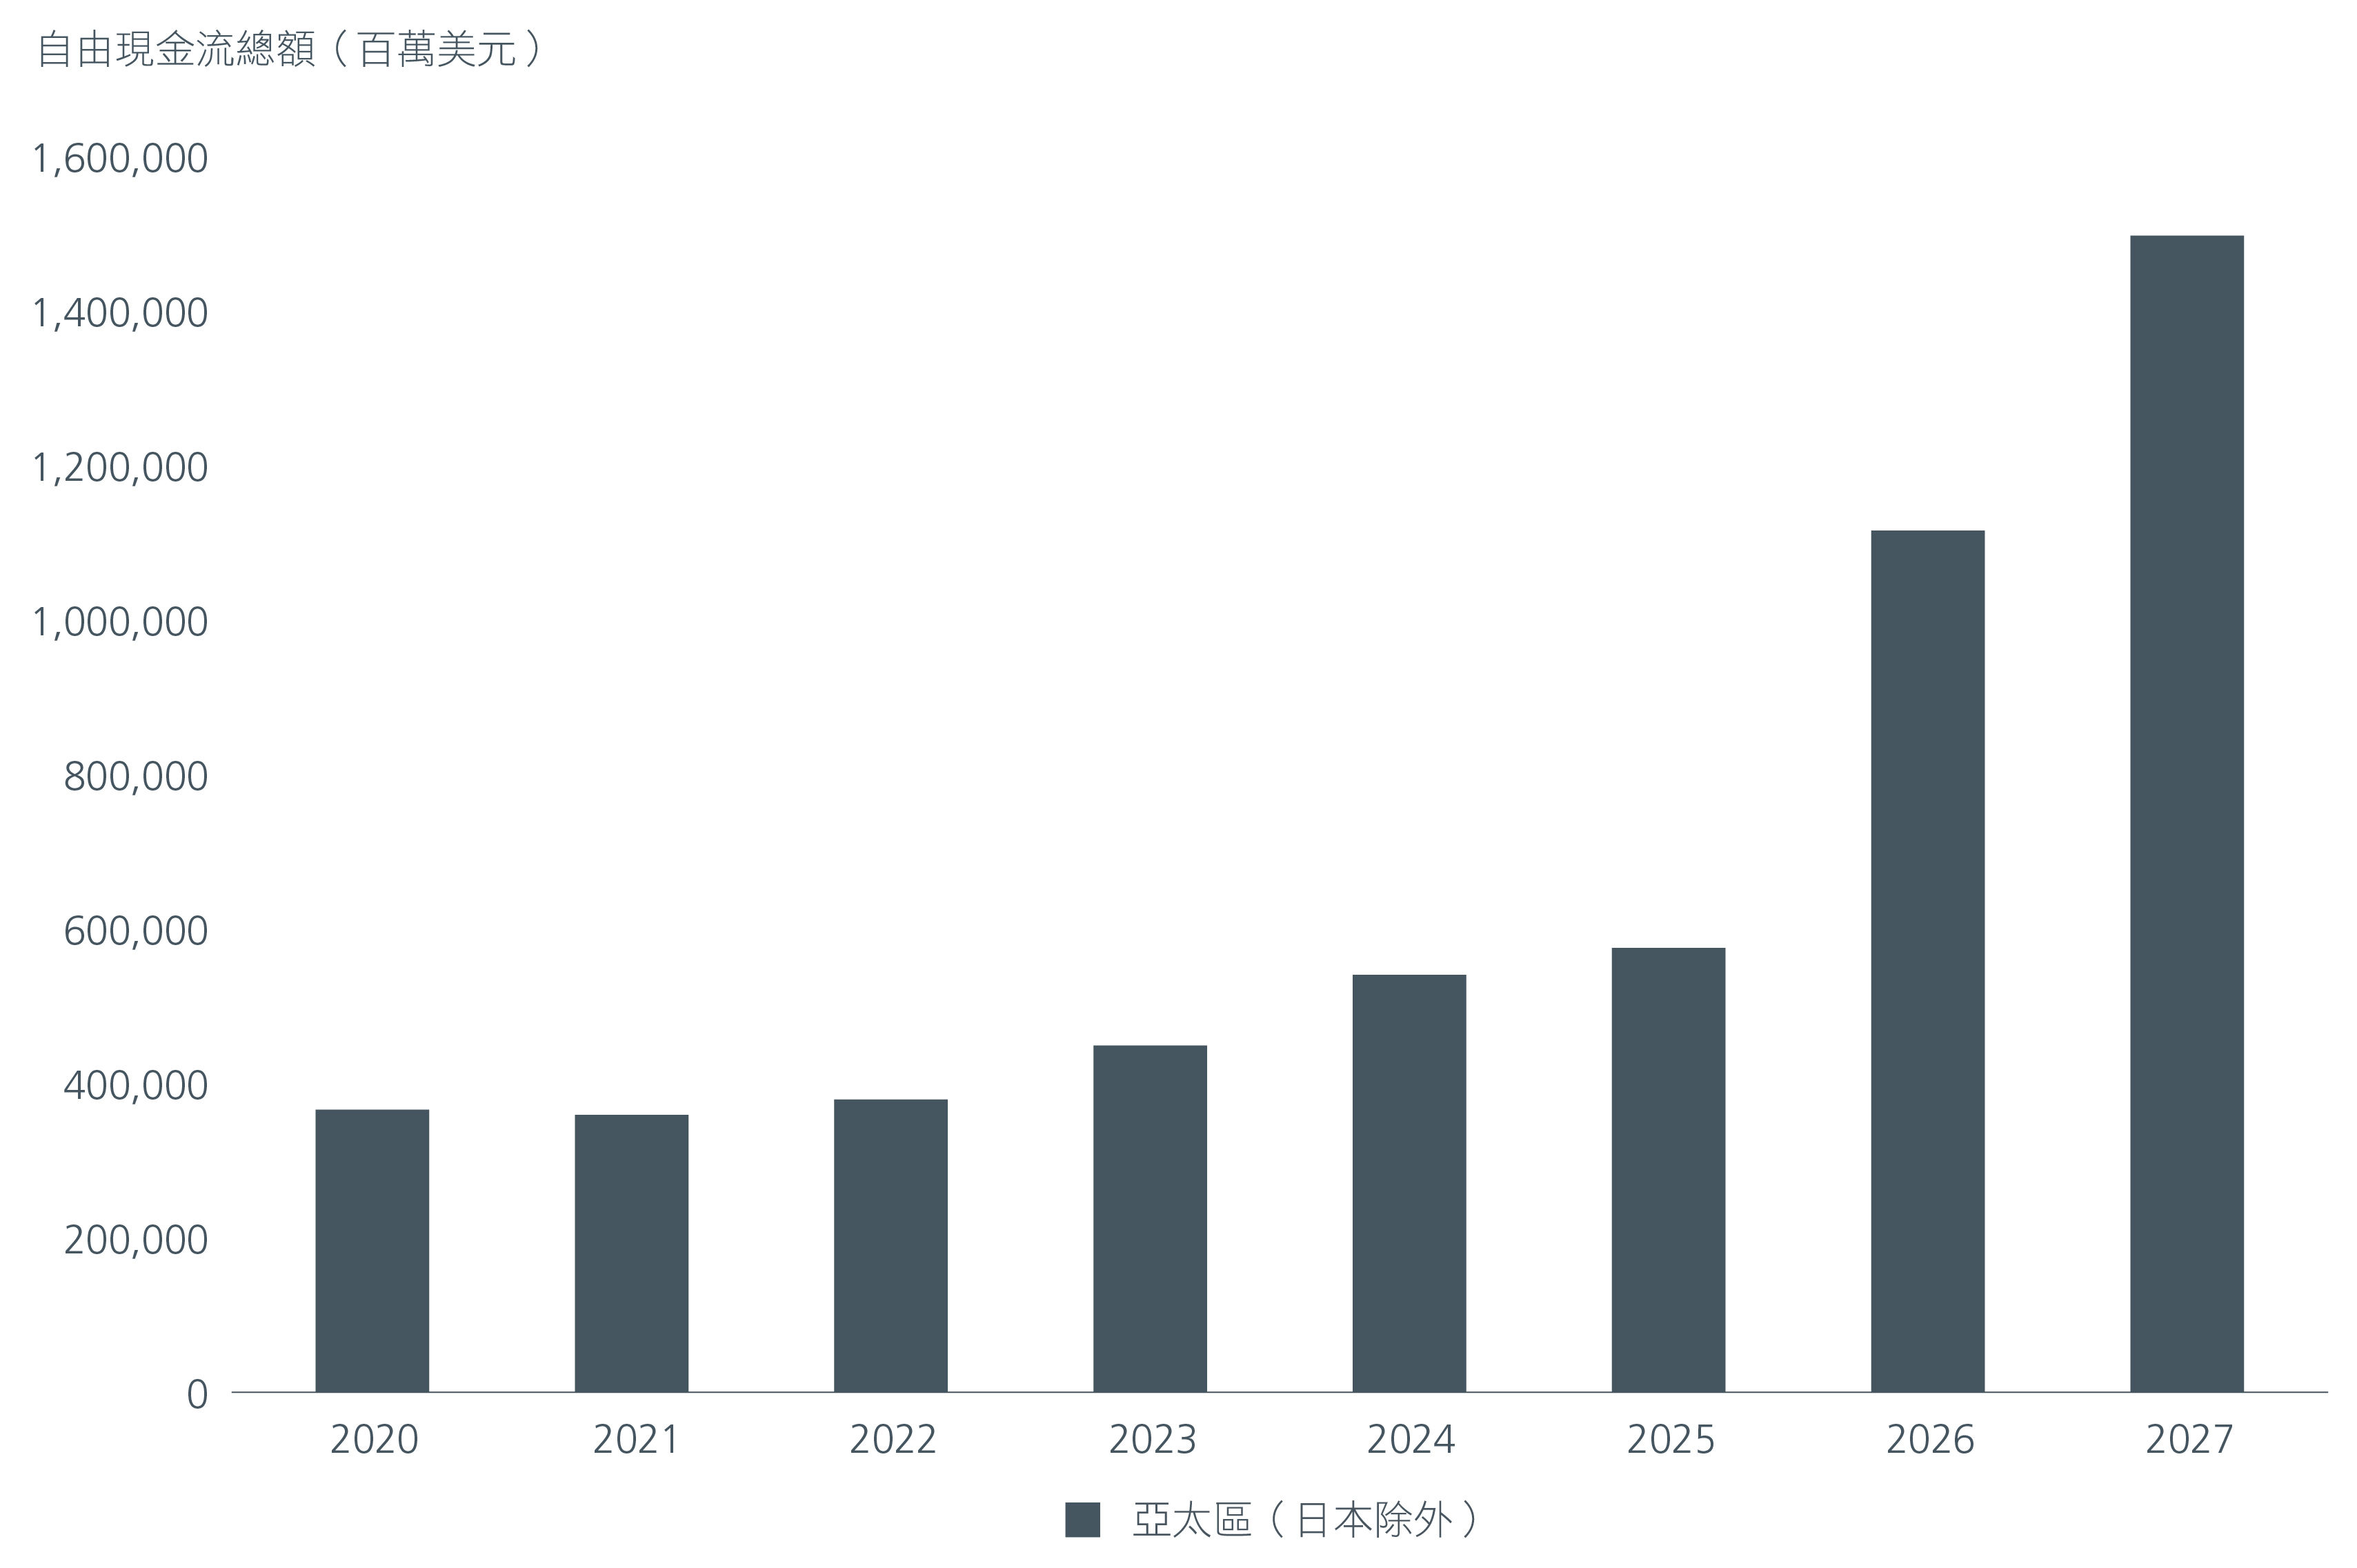
資料來源:瀚亞投資。里昂證券亞太區(日本除外)投資範圍。2026年10月6日
兼顧收益與增長
在增長股主導的股市升勢中,傳統高股息策略或面臨挑戰,因為主要篩選當前收益率最高股票的策略,往往偏好成熟企業及價值型行業,並忽略再投資於新興增長機會的公司。
然而,透過在投資組合中結合派息穩定、股息增長及收益率回升的股票,我們使投資者能同時實現收益與增長。股息增長或收益率回升的企業,往往先受惠於盈利增長及對股東回報的日益關注,然後再成為傳統高收益率股票。
憑藉放眼當前收益率以外因素的投資策略,我們得以維持收益紀律及避免過度集中風險,同時參與台灣及韓國科技及人工智能相關投資機會。我們的目標既不是為追求最高收益率而放棄增長,亦不是為追逐增長而忽略收益,而是力求兼顧可持續收益、股息增長及資本增值,實現均衡的總回報表現。
透過不受風格限制的主動策略提升韌性
傳統派息股通常具備防守特性,過往在市場下跌時,其跌幅較大市為小。然而,這些提升韌性的特點,亦可能會限制投資組合在升市的參與程度,尤其是當投資組合集中於成熟的高收益價值型行業時。問題不在於股息投資本身,而在於部分股息投資策略的實際執行方式存在太大限制。
我們採取不受風格限制的策略,力求透過多元收益來源來解決這個問題。我們不會長期押注價值股、防守股或增長股,而會聚焦企業現金流的穩定性、派息趨勢及估值。
與此同時,由於企業及資本配置政策會不斷發展,股息類別並非一成不變。派息穩定的企業可能逐漸實現股息增長,而處於復甦階段的企業,日後亦可能成為穩定的收益來源。因此,要把握企業在不同股息週期帶來的投資機會,必須採取主動型股息投資策略。
更多文章
本文件由瀚亞投資(香港)有限公司(「瀚亞投資香港」)編制,僅供數據參考。未經事先書面同意,不得翻印、刊發、傳閱、復制 或分派本文件全部或部份予其它任何人士。本文件並不構成任何證券之認購、買入或沽售的要約或建議。投資者未獨立核實本文件 內容前,不應採取行動。本文件所載任何意見或估算資料可能作出變更,恕不另行通告。本文件所載資料並未就任何人士的特定投 資目標、財務狀況或特殊需要作出考慮;因此,亦不會就任何收件人士或任何類別人士,基於本文件資料或估算意見所引致的直接 或間接損失作出任何擔保或賠償。過往表現,對經濟、證券市場或市場經濟走勢的預測、推斷、或估算,未必代表任何瀚亞投資香 港或瀚亞投資基金將來或有可能達致的表現。投資的價值及其收益,可跌亦可升。投資涉及風險,投資者或無法取回最初投資之金 額。瀚亞投資香港是英國Prudential plc. 的全資附屬公司。瀚亞投資香港和Prudential plc. 與一家主要在美國營運的Prudential Financial, Inc., 沒有任何關係。本文件由瀚亞投資(香港)有限公司刊發,並未經香港證監會審閱。