

Oct 2026|5 min read


內容摘要
日本股市正邁向投資理據面臨更高考驗的階段。通縮緩和、企業改革以及日本在全球科技供應鏈中的戰略地位等市場推動因素,現已為眾多投資者所熟知。經歷自2025年4月以來的強勁升勢後,投資者開始關注日本市場的投資理據能否持續。
衡量日本股票估值時,需要同時考慮企業基本因素增強及通脹上升的宏觀環境。儘管該市場的盈利增長預期強勁,我們仍發現部分股票的股價並未充分反映盈利潛力。與此同時,企業現金水平仍高,加上監管措施及股東積極行動日益活躍,企業仍有進一步改革空間。然而,下一階段更需要採取嚴守估值紀律、有別於市場共識的主動投資策略。
審視估值時考慮更強勁的企業基本因素
日本市場已不如數年前般被普遍低估。MSCI日本指數目前的12個月預測市盈率約為15.6倍1,略高於約15倍的歷史平均水平。圖1。然而,現時估值應結合已顯著改善的企業基本因素來審視。企業的盈利能力及資本效率改善,管治標準提升,並日益重視資本配置及股東回報。日本逐步擺脫通縮亦改變了經營環境。名義增長為正、工資上升及企業定價能力增強,有助企業盈利能力結構性提升至高於通縮時期的水平。
值得注意的是,整體市場估值倍數掩蓋了個股之間的顯著估值差異。部分人工智能及科技相關企業因盈利強勁增長及投資者追捧而估值高企,而市場中較不受青睞的領域仍存在具吸引力的個股投資機會。這種差異進一步突顯嚴守估值紀律及自下而上選股的重要性。
圖1. 12個月預測市盈率(倍)
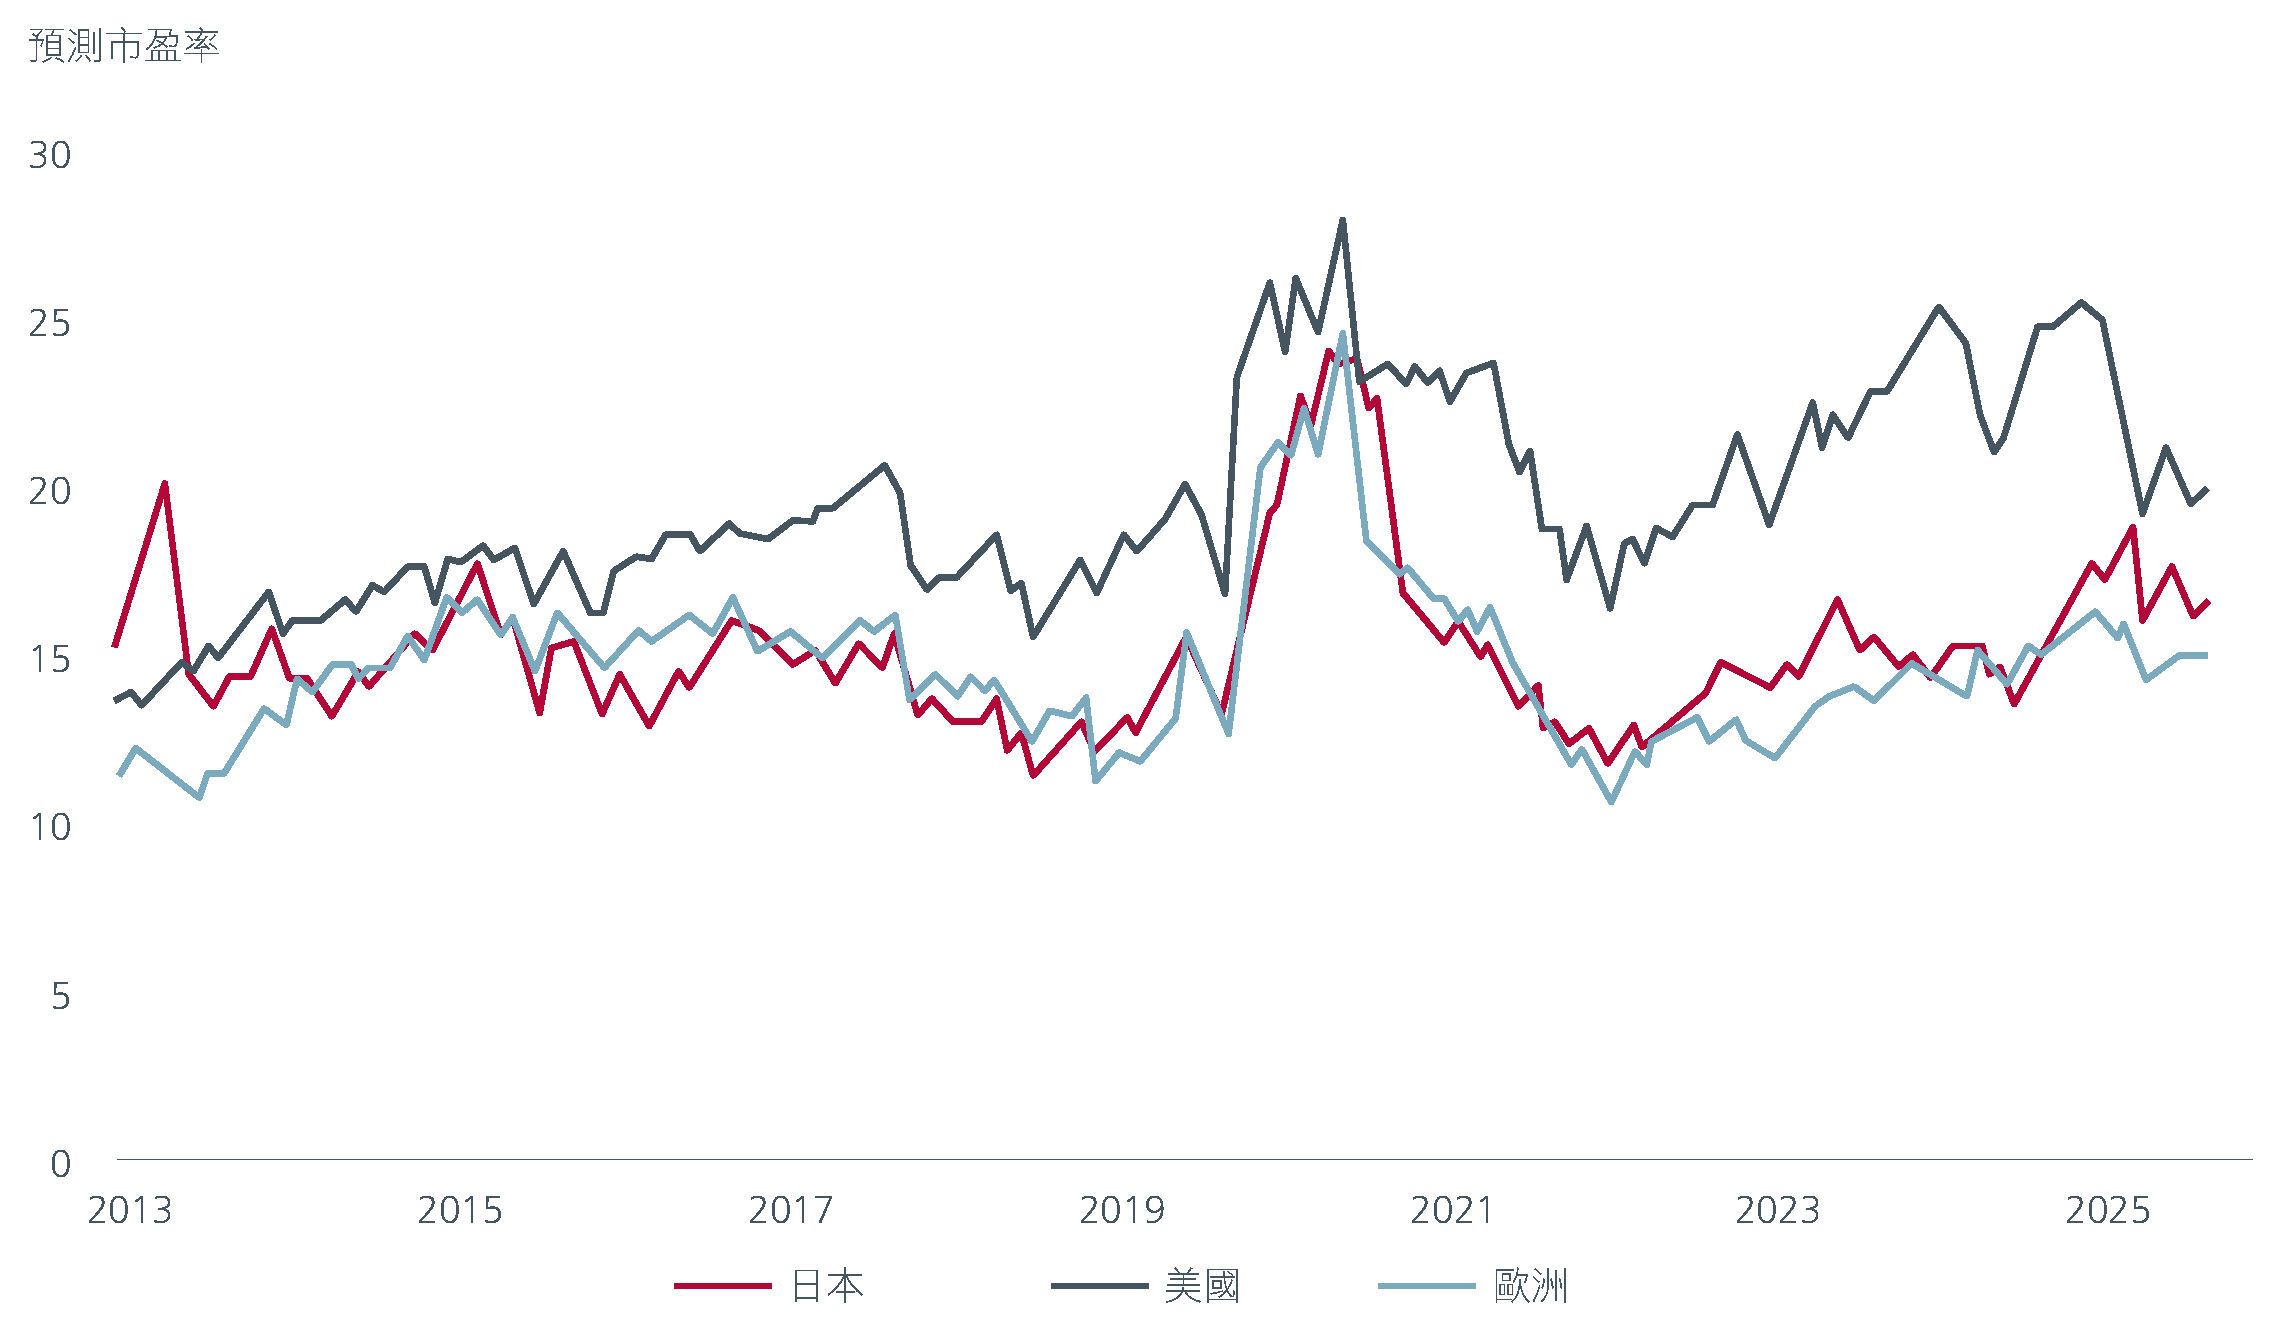
資料來源:瀚亞投資(新加坡)。野村,截至2026年8月31日。投資範圍涵蓋MSCI日本、美國及歐洲指數。使用指數作為任何資產類別/行業過去表現的替代指標具有限制,不應被視為將來表現之指標。任何預估或預測不一定是未來表現或可能取得之表現的指標。
與此同時,市場普遍預期企業盈利將持續增長,惟不同市場領域的前景差異顯著。彭博共識目前預期,MSCI日本指數在2027財年的每股盈利將增長11.9%,MSCI日本增長指數及MSCI日本價值指數則分別增長25.7%及3.7%(數據截至2026年10月19日)。
這種差異部分反映了增長與價值指數的成分結構不同。MSCI日本增長指數中,科技及工業企業佔相當比重,這些企業受惠於對人工智能、半導體及數據中心投資的強勁預期。相比之下,MSCI日本價值指數中,金融、汽車及貿易公司的比重明顯較高。
隨著商品價格見頂或升勢放緩,預期貿易公司的淨收益增長將會回落,拖累價值指數的盈利增長預測。另一方面,銀行及汽車業的盈利增長預期與MSCI日本指數大致相若。
雖然人工智能相關企業的盈利增長前景較強,但投資者已為這種增長支付溢價。MSCI當前數據反映了估值差異:截至2026年9月30日,MSCI日本增長指數的預測市盈率為18.4倍,MSCI日本價值指數則為13.6倍。
因此,投資的關鍵並非單看哪些領域的盈利增長最快,而是相對於股價已反映的預期,哪些領域的未來盈利增長可能仍被市場低估。我們認為,人工智能以外企業的盈利仍受結構性及公司特定因素支撐,包括定價紀律改善、自動化及生產力投資、企業重組,以及更合理的資本配置。
企業仍有空間進一步改革
企業改革多年來推動日本股市轉型,並為股東創造可觀價值。雖然企業改革的主題廣為市場熟悉,但我們認為,其價值創造潛力仍有很大發揮空間。儘管日本企業於2025年錄得創紀錄的股息及股份回購,其仍持有大量現金儲備。圖2。報告顯示,57.7%的東證股價指數成分股錄得淨現金,相比之下,MSCI亞洲(日本除外)指數、MSCI美國指數及MSCI歐洲指數的比例分別為45.7%、24.3%及僅16.8%2 。這種雄厚財力為企業提供相當大的靈活性。隨着管理層日益重視資本回報,現金可用於增長投資、企業重組、收購、提高股息或股份回購。
圖2. 日本企業繼續持有大量現金儲備
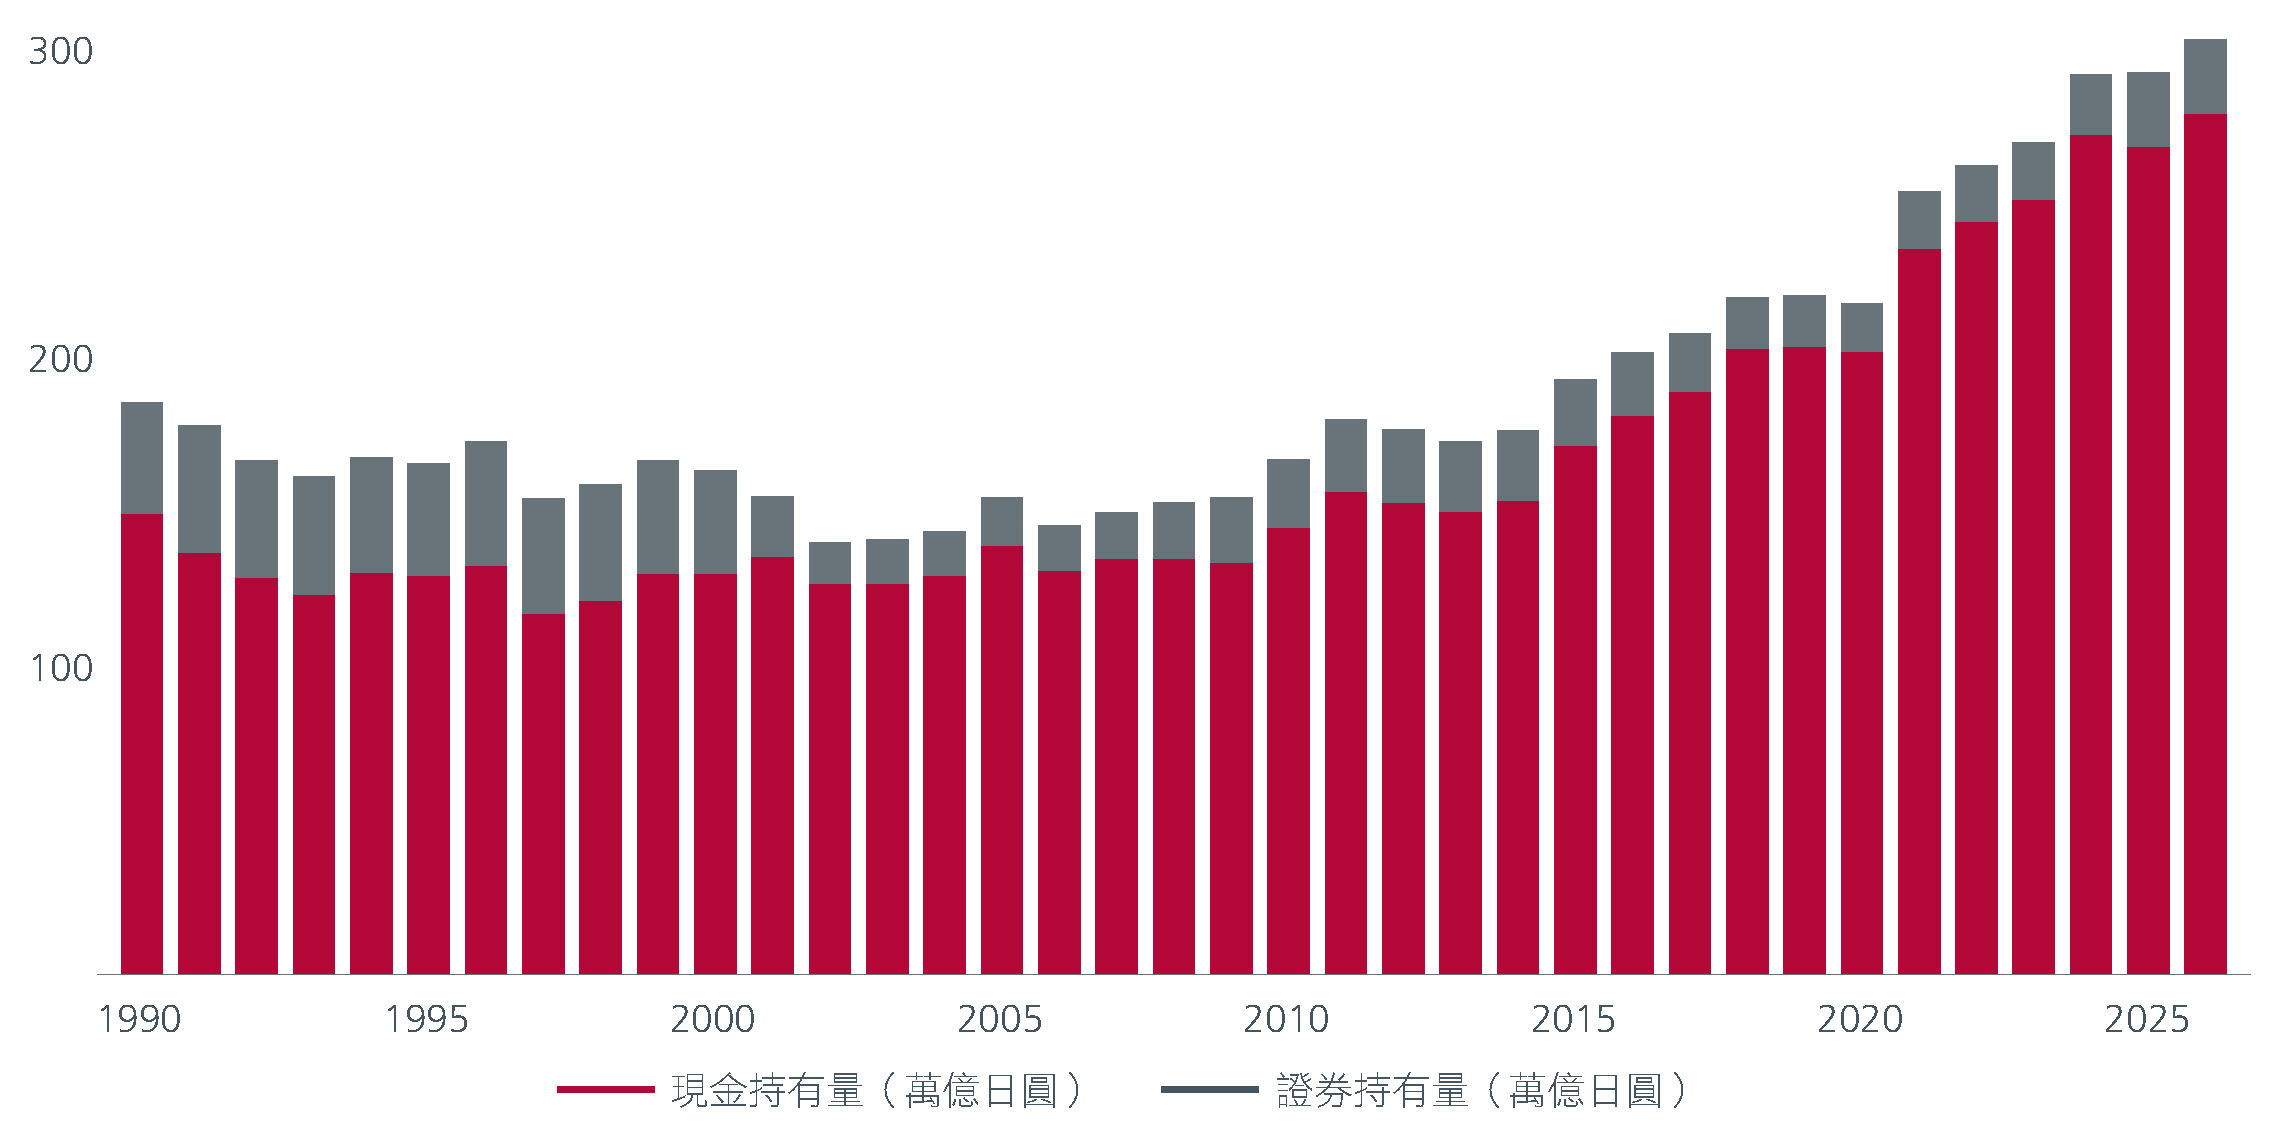
資料來源:里昂證券。路透社。2026年數據截至3月底。
股東積極主義在日本亦日益扎根。日本於2024年錄得51宗股東積極行動,多於歐洲及英國的總和3;2025年則增至56宗4,僅次於美國。這股趨勢延續至2026年。截至6月8日,積極股東已向55間公司提出150項議案。重要的是,相關議案的範圍已由要求分派過剩現金或更換董事,擴展至併購、槓桿收購及從根本上重組業務組合等核心策略議題5。企業估值具吸引力、現金充裕及股東壓力日增,料將繼續推動企業改革,並釋放日本股票的價值。
日本央行政策正常化不會阻礙市場升勢
日本央行於2026年6月及9月兩度加息,將政策利率上調至1.25%的31年高位。隨着日本逐步擺脫數十年的通縮及實質工資開始上升,預期日本央行將繼續逐步推行政策正常化。然而,日圓走強的前景令市場憂慮日本企業盈利的可持續性,進而憂慮未來股市回報。
實際上,雖然每當日圓大幅波動時(例如2024年8月日圓套利交易平倉,以及2025年4月「解放日」關稅期間),投資者對於日本股市受惠於日圓偏弱的既定印象往往會再次浮現,但市場回報與日圓走勢的相關性並不普遍或一致,意味著基本因素及其他因素對市場回報的影響更大。
圖3. 東證指數與美元兌日圓的100日相關性
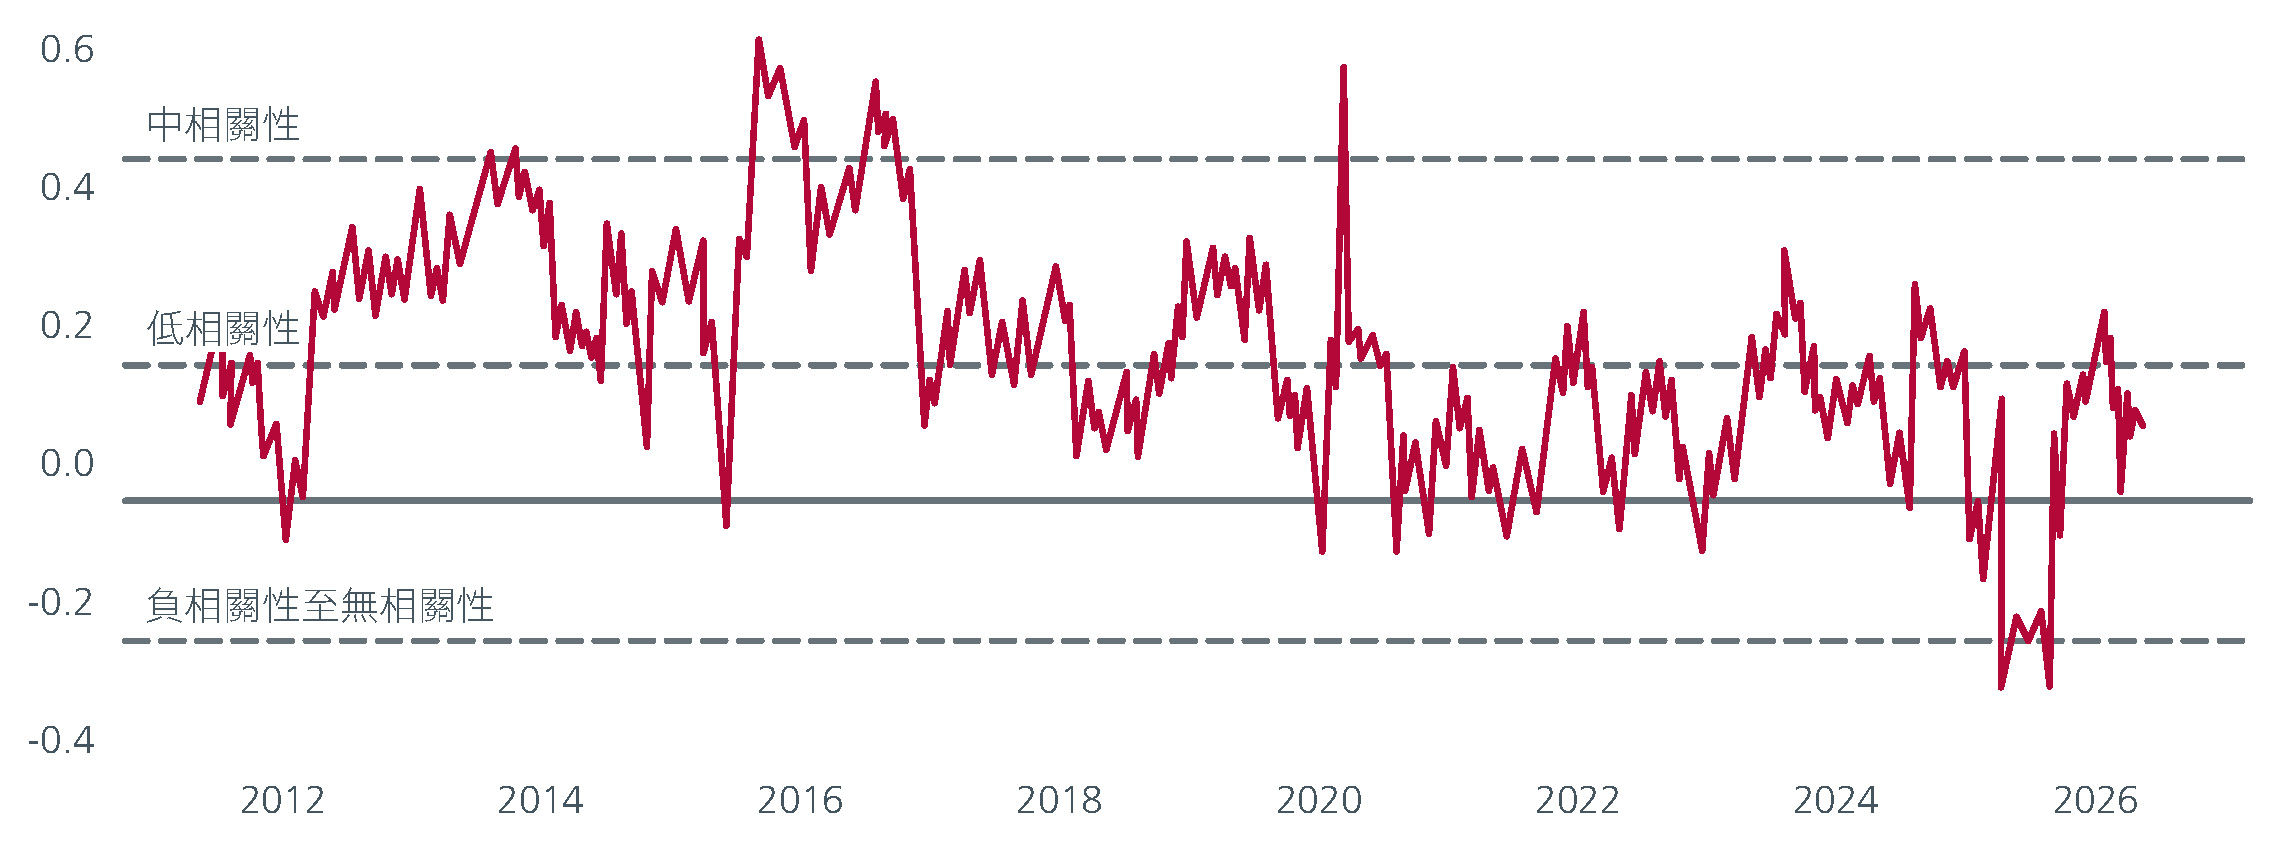
資料來源:高盛環球投資研究、施羅德,截至2026年5月12日。使用指數作為任何資產類別/行業過去表現的替代指標具有限制,不應被視為將來或可能實現的表現之指標。
推動日圓升值的因素以至日圓走強本身不一定對日本造成負面影響。在能源價格高企之際,貨幣走強有助緩和輸入通脹。較高利率亦可能利好銀行及其他利率敏感行業,而實質工資加速增長則可支撐消費支出及以國內市場為主的企業。
日本實質工資於2026年8月連續第八個月上升,但家庭支出及消費者信心至今的改善較為緩慢。過去數年,即使名義工資上升,食品、能源及進口價格上漲仍削弱家庭購買力,因此,實質收入的持續增加可能需要一段時間,才能轉化為更強的消費信心及更高的非必需消費支出。
有助提振消費需求的部分催化因素包括:
- 實質工資持續增長: 實質收入持續增加有望增強家庭購買力及消費者信心。
- 擬議下調食品消費稅: 高市政府建議由2027年4月起,將合資格食品的消費稅由8%下調至1%,為期兩年,惟議案需待國會批准。若議案獲通過,相關措施可更直接提升家庭可支配收入。
- 輸入通脹下降: 日圓走強及/或能源價格下跌可減輕家庭預算壓力,令工資增長能更有效轉化為實質購買力。
下一階段的投資策略
日本股市具深度且多元化,眾多行業及主題仍蘊藏投資機會。然而,隨着市場熟悉的投資論述逐漸在股價中反映,未來回報料將更取決於能否識別有望超越預期的企業,以及在市場形成共識前發掘下一個催化因素。預計日本投資的下一階段,應更有利於採取嚴謹價值取向、主動發掘被市場忽略企業的投資者。考慮到當前市況,我們在部分零售及服務企業、工業股及銀行股中發現值得注意的投資機會。我們亦在受人工智能相關投資影響的企業中發現精選投資機會,我們認為,這些企業未來三至五年的可持續盈利,意味著其按目前估值計仍有可觀上升空間。然而,隨着投資者對人工智能及日本整體市場的預期大幅上升,精挑細選及估值紀律愈見重要。
Interesting reads
資料來源:
1MSCI。截至2026年9月底的12個月預測市盈率。
2野村研究。2026年10月。
3《2025年日本股東周年大會季回顧》—Georgeson(Computershare集團旗下公司)。
4《如何為日本下一波股東積極行動作好準備》—FGS.Global。
5日本股東積極主義的興起及其對日本上市公司的影響-日本綜合研究所。2026年5月19日。
本文件由瀚亞投資(香港)有限公司(「瀚亞投資香港」)編制,僅供數據參考。未經事先書面同意,不得翻印、刊發、傳閱、復制 或分派本文件全部或部份予其它任何人士。本文件並不構成任何證券之認購、買入或沽售的要約或建議。投資者未獨立核實本文件 內容前,不應採取行動。本文件所載任何意見或估算資料可能作出變更,恕不另行通告。本文件所載資料並未就任何人士的特定投 資目標、財務狀況或特殊需要作出考慮;因此,亦不會就任何收件人士或任何類別人士,基於本文件資料或估算意見所引致的直接 或間接損失作出任何擔保或賠償。過往表現,對經濟、證券市場或市場經濟走勢的預測、推斷、或估算,未必代表任何瀚亞投資香 港或瀚亞投資基金將來或有可能達致的表現。投資的價值及其收益,可跌亦可升。投資涉及風險,投資者或無法取回最初投資之金 額。瀚亞投資香港是英國Prudential plc. 的全資附屬公司。瀚亞投資香港和Prudential plc. 與一家主要在美國營運的Prudential Financial, Inc., 沒有任何關係。本文件由瀚亞投資(香港)有限公司刊發,並未經香港證監會審閱。